Author Archive Ariano

Baixa renda segue liderando os negócios do mercado imobiliário

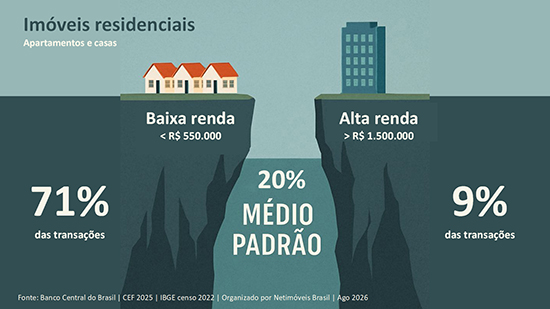
Ago | 2026 – Quando 91% das transações residenciais acontecem abaixo de R$ 550 mil, não estamos diante de uma característica do mercado. Estamos diante de um sintoma. 

Os números do ITBI de Belo Horizonte compilados pelo DataSecovi MG (primeiro semestre de 2026) aliado aos dados de vendas realizadas pela Netimóveis Brasil em oito estados, revelam uma realidade que merece atenção. Ao analisar exclusivamente apartamentos e casas, observa-se que aproximadamente 91% das transações residenciais concentram-se em imóveis de padrão médio para baixo, com valor inferior a R$ 550 mil.

Essa concentração não é fruto apenas da distribuição natural de renda da população. Ela evidencia um mercado que perdeu capacidade de movimentar seus segmentos intermediários, justamente aqueles que historicamente impulsionam a cadeia imobiliária.

Os dados mostram a seguinte distribuição:

Faixa de preço

Participação

Até R$ 350 mil

28,5%

R$ 350 mil a R$ 700 mil

43,2%

R$ 700 mil a R$ 1,25 milhão

19,7%

Acima de R$ 1,25 milhão

8,6%

Ao separar as categorias, percebe-se um cenário ainda mais emblemático:

  • 71% das transações concentram-se no segmento popular (até aproximadamente R$ 550 mil);
  • cerca de 20% pertencem ao padrão médio;
  • apenas 9% correspondem ao mercado de alto padrão e luxo.

 E o fenômeno parece ser nacional

Os dados apurados pela Netimóveis Brasil em outras capitais e cidades (negócios realizados últimos três anos) mostram ocorrências semelhantes, com forte impacto no segmento médio residencial e imóveis comerciais. A primeira consequência é o aumento dos imóveis locados.

Segundo a Pesquisa Nacional por Amostra de Domicílios Contínua (PNAD Contínua), do Instituto Brasileiro de Geografia e Estatística (IBGE), o número de brasileiros vivendo de aluguel aumentou entre 2016 e 2025. No período, os imóveis alugados passaram de 12,2 milhões para 18,9 milhões, alta de cerca de 55%.

Com isso, a participação dos domicílios alugados subiu de 18,4% para 23,8%. Ao mesmo tempo, a participação dos domicílios próprios quitados caiu de 66,7% para 60,2%, redução de 6,5 pontos porcentuais.

No Anuário DataZAP, a maior concentração de demanda está em imóveis até R$ 500 mil, especialmente entre R$ 225 mil e R$ 350 mil. Já a maior oferta está na faixa de R$ 500 mil a R$ 750 mil, indicando um descompasso entre o que o mercado oferece e o que os compradores procuram.

A pesquisa Abrainc/Deloitte mostra que, enquanto o segmento econômico (Minha Casa, Minha Vida) permaneceu aquecido, a procura e as vendas do segmento de médio e alto padrão caíram, registrando o pior índice de procura em dois anos no levantamento.

O problema não é só o mercado popular

É natural que o segmento econômico represente a maior parcela das negociações em qualquer cidade brasileira. O que preocupa é o enfraquecimento do mercado intermediário e dos imóveis comerciais.

Esse segmento é responsável pela mobilidade habitacional. É nele que a família compra seu segundo imóvel, troca um apartamento pequeno por outro maior, muda de bairro ou melhora sua qualidade de vida.

Quando essa faixa deixa de girar, toda a cadeia perde dinamismo.

O proprietário não vende para comprar outro imóvel.

A construtora reduz lançamentos.

A imobiliária fecha menos negócios.

O banco concede menos crédito.

A arrecadação municipal desacelera.

É exatamente esse fenômeno que os números de Belo Horizonte parecem demonstrar.

A Selic transformou o mercado

O principal responsável por essa mudança é o custo do dinheiro. Com uma taxa Selic elevada e o maior juro real do mundo (9,5% ao ano), o financiamento imobiliário tornou-se significativamente mais caro.

Uma pequena diferença na taxa de juros provoca um impacto enorme na prestação de um financiamento de 20 ou 30 anos. Na prática, milhares de famílias simplesmente deixaram de ter capacidade financeira para comprar imóveis de R$ 700 mil, R$ 900 mil ou R$ 1 milhão.

Elas passaram a buscar imóveis menores, mais baratos, ou simplesmente adiaram a decisão de compra. O resultado aparece diretamente nas estatísticas do ITBI e até mesmo nas buscas do Google.

O mercado de luxo continua existindo

 O segmento de alto padrão também sofreu redução de volume, mas apresenta uma característica diferente. São poucas transações. Entretanto, cada venda movimenta valores elevados. Enquanto um imóvel popular gira em torno de R$ 300 mil a R$ 500 mil, um imóvel de luxo pode ultrapassar facilmente R$ 3 milhões, R$ 5 milhões ou R$ 10 milhões.

Assim, mesmo representando menos de 10% das operações, esse segmento continua relevante em valor financeiro movimentado.

É um mercado pequeno em quantidade, mas robusto em faturamento.

O mercado perdeu profundidade

 Outro dado chama atenção. Belo Horizonte registra aproximadamente 1.700 transações totais por mês, considerando todos os tipos de imóveis. Para uma capital com mais de 2 milhões de habitantes e uma região metropolitana superior a 6 milhões de pessoas, esse volume é relativamente modesto, mas tem repetido essa marca há pelos menos três anos. Mais preocupante ainda é observar onde essas transações estão concentradas. Em vez de apresentar uma distribuição equilibrada entre diferentes faixas de renda, praticamente todo o mercado gira em torno dos imóveis populares. Isso reduz a profundidade do mercado imobiliário.

Um mercado saudável possui liquidez em todas as categorias. Quando quase toda a atividade se concentra na base da pirâmide, o sistema perde capacidade de renovação.

Um fenômeno nacional

 Embora os dados utilizados sejam de Belo Horizonte, a realidade não parece ser exclusiva da capital mineira.

Em diversas cidades brasileiras observa-se comportamento semelhante:

  • predominância do programa habitacional e do crédito subsidiado;
  • redução da liquidez dos imóveis de padrão médio;
  • retração do financiamento tradicional;
  • concentração das vendas nas faixas de menor valor.

O mercado imobiliário brasileiro passou a depender cada vez mais do segmento econômico.

O desafio

 O setor imobiliário costuma ser visto apenas como um mercado de compra e venda de imóveis. Na verdade, ele movimenta dezenas de atividades econômicas.

Construção civil.

Arquitetura.

Engenharia.

Indústria de materiais.

Serviços financeiros.

Cartórios.

Seguros.

Tecnologia.

Corretagem.

Quando o segmento médio perde força, todo esse ecossistema sente os efeitos. Recuperar esse mercado depende, sobretudo, da redução estrutural do custo do crédito e da recomposição da capacidade de financiamento das famílias.

Enquanto isso não acontecer, o Brasil continuará apresentando um mercado concentrado no popular, com um segmento de luxo resiliente pelos altos valores individuais, mas com pouca participação em número de negócios.

E isso significa que, embora o mercado continue funcionando, ele está longe de operar em todo o seu potencial.


Ariano Cavalcanti de Paula
 

O voto nulo precisa deixar de ser invisível

Jul | 2026 – Em 2026, o Brasil destinou aproximadamente R$ 4,9 bilhões do Orçamento da União para financiar campanhas eleitorais por meio do Fundo Especial de Financiamento de Campanha (FEFC). Esse dinheiro não pertence aos partidos nem aos candidatos. Pertence ao contribuinte brasileiro.

Hoje, as campanhas podem ser financiadas por uma combinação de:

  • recursos do Fundo Eleitoral – (FEFC)
  • recursos do Fundo Partidário (em situações permitidas pela legislação);
  • doações de pessoas físicas;
  • recursos próprios do candidato, dentro dos limites legais.

Ao mesmo tempo que banca a eleição, esse mesmo cidadão continua obrigado por lei a comparecer às urnas que, por sinal, sequer tem a tecla “nulo”…

Esse é um dos grandes paradoxos da democracia brasileira: o eleitor financia as campanhas com seus impostos, é compelido a participar da eleição e, ainda assim, não possui um mecanismo efetivo para rejeitar todas as alternativas que lhe são apresentadas.

Hoje, a legislação trata o voto nulo e o voto em branco exatamente da mesma forma. Ambos são excluídos da contagem dos votos válidos e, portanto, não influenciam o resultado da eleição.

O voto em branco costuma representar neutralidade, indecisão ou simples ausência de preferência. O voto nulo, por outro lado, frequentemente é utilizado como manifestação consciente de protesto e rejeição ao conjunto de candidatos ou ao sistema político apresentado ao eleitor.

São manifestações distintas, mas que recebem exatamente o mesmo tratamento jurídico.

Essa equiparação torna invisível uma parcela significativa da sociedade que comparece às urnas por obrigação legal, mas entende que nenhum dos candidatos merece receber seu voto.

Não se trata de defender o caos institucional nem a repetição indefinida de eleições. A estabilidade democrática é um valor importante. O que se propõe é reconhecer que a rejeição coletiva dos eleitores também constitui uma manifestação legítima da soberania popular.

Se a Constituição estabelece que “todo o poder emana do povo”, é razoável perguntar: por que a decisão popular de rejeitar todas as opções disponíveis não possui qualquer consequência institucional? Isso é constitucional?

Em praticamente todas as relações democráticas existe o direito de dizer “não”. Acionistas rejeitam propostas em assembleias. Parlamentares votam contra projetos. Consumidores recusam produtos. Apenas o eleitor brasileiro, embora financie o processo eleitoral e seja obrigado a participar dele, não dispõe de um instrumento eficaz para rejeitar o conjunto de candidatos.

O Fundo Eleitoral reforça essa discussão.

Se o Estado exige que o cidadão financie o processo eleitoral e também exige sua participação, parece coerente reconhecer que esse cidadão tenha não apenas o direito de escolher um candidato, mas também um mecanismo juridicamente relevante para declarar que nenhuma candidatura merece sua confiança.

Diversas democracias discutem formas de incorporar o chamado “voto de rejeição”. Algumas admitem a opção “Nenhum dos candidatos”. Outras estudam mecanismos que exigem nova eleição quando a rejeição popular supera determinados limites. Não existe um modelo único, mas existe um princípio comum: a rejeição também pode ser uma expressão legítima da vontade popular.

O Brasil poderia construir uma solução própria. Poderia estabelecer percentuais mínimos de rejeição para provocar uma nova disputa. Poderia exigir que novos candidatos fossem apresentados. Poderia criar outros mecanismos capazes de preservar a estabilidade institucional sem ignorar a manifestação dos eleitores.

O que parece cada vez mais difícil de justificar é o modelo atual.

Em uma democracia financiada pelos contribuintes e sustentada pelo voto obrigatório, a mensagem “nenhum destes me representa” não deveria desaparecer da apuração oficial.

Uma democracia forte não é apenas aquela que contabiliza escolhas. É também aquela que sabe ouvir recusas.

Reconhecer valor institucional ao voto nulo não significa enfraquecer a democracia. Significa reconhecer que a legitimidade política depende não apenas da existência de vencedores, mas também da confiança dos cidadãos nas opções que lhes são oferecidas.


Ariano Cavalcanti de Paula

Tokenização de Imóveis: Avanços, Desafios e Limites Regulatórios no Brasil

Out | 2025 – A tokenização de imóveis vem ganhando cada vez mais destaque nas discussões sobre inovação no mercado imobiliário. Essa tecnologia, baseada em blockchain, permite representar digitalmente ativos reais — como imóveis — por meio de tokens, que oferecem a vantagem de poderem ser fracionados e negociados de forma segura e transparente.

Ao transformar um bem físico em um ativo digital negociável, a tokenização promete democratizar o investimento imobiliário, aumentar a liquidez do mercado e reduzir custos de intermediação. No entanto, apesar de todo o potencial, o avanço dessa inovação ainda enfrenta barreiras regulatórias, jurídicas, tecnológicas e culturais no Brasil.

Barreiras ao avanço da tokenização imobiliária

a) Barreiras regulatórias

O principal obstáculo é a ausência de um marco regulatório específico. A CVM e o Banco Central ainda avaliam como enquadrar os tokens imobiliários — se como valores mobiliários, ativos digitais ou representações contratuais.

Essa indefinição cria insegurança para emissores e investidores, já que não há regras claras sobre:

  • quando um token é considerado valor mobiliário;
  • como deve ser feita sua custódia;
  • como funcionará um eventual mercado secundário para negociação;
  • e qual será a interface entre blockchain e o sistema financeiro nacional.

b) Barreiras jurídicas

Do ponto de vista legal, a tokenização ainda não equivale à transferência de propriedade. A Lei de Registros Públicos exige que qualquer alteração de titularidade de um imóvel passe por cartório, e a legislação atual não reconhece o token como título de domínio.

Além disso:

  • a tokenização de frações de imóveis ainda carece de respaldo jurídico;
  • não há previsão clara sobre execução de garantias ou penhora de tokens;
  • e persiste uma distância entre o registro físico e o registro digital do bem. 

c) Barreiras tecnológicas

Apesar de o Brasil possuir um ecossistema avançado, faltam padrões técnicos e interoperabilidade entre sistemas. Hoje, blockchain, instituições financeiras e cartórios ainda operam de forma isolada, dificultando a integração necessária para uma tokenização juridicamente válida e operacionalmente eficiente.

d) Barreiras culturais e de mercado

Por fim, há resistências naturais. O setor imobiliário é tradicionalmente conservador e ainda há desconhecimento e desconfiança sobre ativos digitais.

A falta de liquidez imediata e de casos consolidados de sucesso também contribui para a cautela dos investidores.

O papel do DREX e o avanço regulatório

Apesar dos desafios, o cenário vem evoluindo. O Banco Central do Brasil está desenvolvendo o DREX, o real digital, que servirá como infraestrutura oficial para liquidação de transações tokenizadas.

O DREX permitirá:

  • pagamentos e liquidações em tempo real;
  • integração com smart contracts, automatizando processos como financiamento e registro de garantias;
  • e conexão entre o sistema financeiro tradicional e o mercado de ativos digitais.

Essa integração será essencial para que a tokenização imobiliária alcance escala e segurança regulatória. Mas ainda restam muitas dúvidas acerca do DREX, basta lembrar que já passou por três grandes mudanças antes mesmo da sua definição final. Nasceu como Real digital de atacado e varejo, rodando sobre uma blockchain permissionária (não pública), depois mudou para Real digital somente de atacado utilizando a blockchain Hyperledger da IBM. Por último, o Banco Central desistiu de utilizar a blockchain como tecnologia para o DREX.

Sandbox regulatório da CVM

A CVM também vem testando novos modelos no seu sandbox regulatório, um ambiente controlado onde empresas podem operar projetos inovadores sob supervisão direta.

Ali já foram testadas emissões de tokens lastreados em imóveis e recebíveis imobiliários, com resultados promissores.

Esses testes permitem à CVM construir parâmetros de governança, transparência e informação ao investidor, aproximando a regulação da prática de mercado.


Digitalização dos cartórios e interoperabilidade

O Sistema Eletrônico dos Registros Públicos (Serp), criado pela Lei nº 14.382/2022, é outro avanço importante.

Ele moderniza o sistema cartorial brasileiro, permitindo:

  • registros e averbações eletrônicas;
  • assinatura digital com validade jurídica;
  • integração entre bancos de dados públicos e privados.

Esse movimento abre espaço para que, no futuro, os tokens possam se vincular diretamente às matrículas dos imóveis, conferindo segurança jurídica e equivalência legal.


Iniciativas privadas e amadurecimento do mercado

Fintechs, incorporadoras e plataformas de investimento coletivo vêm testando modelos de tokenização de aluguéis, cotas de empreendimentos e direitos creditórios.

Alguma empresas, como a Netspaces, vem implantando com sucesso a plataforma de tokenização e custódia, incluindo toda orientação sobre o processo de averbação da digitalização na matrícula do imóvel.

Em parceria com a Netspaces, o Sicoob Imob está em fase bem adiantada para oferecer operações de financiamento com alienação dos tokens imobiliários. Uma iniciativa que pode ampliar de forma significativa os horizontes desse segmento. A última barreira está no campo regulatório, aguardando autorização do Banco Central do Brasil.

Essas experiências são fundamentais para educar o mercado e gerar casos de sucesso, mostrando que a tokenização pode ser viável, segura e vantajosa quando bem estruturada.


O COFECI pode regular a tokenização?

A recente Resolução nº 1.551/2025 do COFECI (Conselho Federal de Corretores de Imóveis) trouxe o tema à tona, mas é importante esclarecer seus reais limites de atuação. Tanto é que, no última dia 13 de outubro, a 21ª Vara Federal Cível da Seção Judiciária do Distrito Federal acatou a ação movida pelo Operador Nacional do Sistema de Registro Eletrônico de Imóveis (ONR) e determinou que o conselho  extrapolou sua competência ao tentar legislar sobre o registro de imóveis e ativos virtuais.

O COFECI é uma autarquia federal com competência restrita ao exercício profissional da corretagem imobiliária, conforme a Lei nº 6.530/1978. Ele não possui poder regulatório sobre o mercado financeiro, sobre ativos digitais ou sobre a emissão e custódia de tokens.

Em outras palavras:

  • o COFECI pode orientar corretores sobre como atuar na intermediação de imóveis tokenizados;
  • pode definir regras éticas e boas práticas para o setor;
  • mas não pode disciplinar ou autorizar a emissão de tokens, tampouco definir o que é ou não valor mobiliário.

Essas competências pertencem exclusivamente à CVM, ao Banco Central e, em alguns casos, aos cartórios de registro.

A resolução do COFECI, portanto, tem valor orientativo e educativo, e não força normativa sobre o mercado de ativos digitais.


Caminho para um mercado tokenizado

O avanço da tokenização imobiliária depende da convergência entre tecnologia, regulação e confiança.

Com o DREX, o sandbox da CVM, a digitalização dos cartórios e a atuação responsável das plataformas privadas, o Brasil está construindo uma base sólida para esse novo mercado.

O próximo passo será a criação de um mercado secundário estruturado, que trará liquidez e escala às negociações.

Quando isso acontecer, a tokenização deixará de ser uma promessa e se tornará parte integrante da engrenagem do mercado imobiliário brasileiro.


Conclusão

A tokenização de imóveis representa um marco de transformação no setor imobiliário, unindo tecnologia, finanças e governança.

Embora ainda dependa de definições legais e regulatórias, já se consolida como um dos caminhos mais promissores para tornar o mercado mais acessível, transparente e dinâmico.

O futuro da intermediação e do investimento imobiliário será inevitavelmente tokenizado — mas regulado, seguro e integrado ao sistema financeiro nacional.


Ariano Cavalcanti de Paula

A relação entre a taxa Selic e o volume de transações imobiliárias

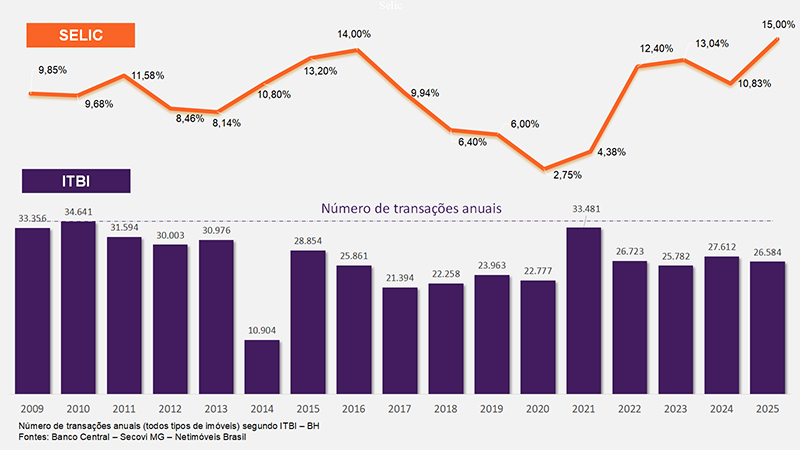
Ago | 2025 – A taxa básica de juros da economia brasileira, a Selic, desempenha papel central nas decisões de consumo e investimento — especialmente no setor imobiliário, altamente sensível ao crédito. Com base no gráfico a seguir, que compara a evolução da Taxa Selic (efetiva do ano) com o número de transações imobiliárias registradas pelo ITBI em Belo Horizonte entre 2009 e 2025, é possível identificar padrões interessantes de correlação entre os dois indicadores.


Selic alta, mercado imobiliário em retração


Nos anos em que a Selic se manteve em patamares elevados, observa-se uma queda acentuada ou estabilidade negativa no número de transações imobiliárias. Por exemplo:


• 2015–2016: A Selic chegou a 14,00%, enquanto o número de transações caiu de 28.854 (2015) para 25.861 (2016).
• 2022–2023: Após a pandemia, a Selic subiu rapidamente de 2,75% (2020) para 12,40% (2022), acompanhada por uma queda nas transações de 33.481 (2021) para 26.723 (2022) e 25.782 (2023).


Esses dados confirmam o impacto direto da alta dos juros sobre a demanda por imóveis, sobretudo os financiados, dificultando o acesso ao crédito imobiliário.

Selic baixa, expansão nas transações


A redução da Selic tem, historicamente, impulsionado o mercado imobiliário. Isso ocorreu de forma clara entre 2016 e 2020:


• De 2016 a 2020, a Selic caiu de 14,00% para 2,75%, e o mercado respondeu com uma gradual recuperação nas transações, que saltaram de 21.394 (2017) para 22.777 (2020).
• O auge dessa retomada foi em 2021, com a Selic ainda baixa (4,38%), e as transações atingindo 33.481, maior número desde 2010.


Esse comportamento revela o forte estímulo proporcionado por juros baixos ao setor, tanto pelo aumento da atratividade dos financiamentos quanto pelo redirecionamento de investimentos da renda fixa para ativos reais, como imóveis. Embora o ITBI utilizado seja o do município de Belo Horizonte, essa apuração provavelmente será a realidade de outras regiões do Brasil.


Desvios e fatores excepcionais


Alguns anos mostram desvios da tendência esperada. O caso mais notável é 2014, com apenas 10.904 transações, refletindo a instabilidade política e econômica que resultou no impeachment de Dilma Rousseff.


Outro ponto fora da curva é 2021, quando mesmo com a elevação incipiente da Selic, houve forte aquecimento do mercado. Esse movimento pode ser explicado por um represamento de demanda durante a pandemia, pelo crescimento expressivo da liquidez e pelo aumento da busca por imóveis como reserva de valor em um cenário de incerteza econômica.


Aparente estabilidade no pós-pico


Para 2024 e 2025, com a Selic recuando de 13,04% para 10,83% (2024) e subindo novamente para 15,00% (2025), o volume de transações se mantém aparentemente estável em torno de 26 mil. Aparente porque se consideramos que a cada ano temos o ingresso de uma média de 5.000 novos imóveis (lançamentos), o volume atual de transações deveria ser pelo menos 20% superior ao atual.


Isso sugere que o mercado ainda responde às condições severas da nossa economia, onde o Brasil, nos últimos 20 anos, alternou entre primeiro (predominante) e segundo lugar com o maior juros real do mundo.

Conclusão


A análise mostra uma clara correlação inversa entre a Taxa Selic (efetiva ao ano) e o número de transações imobiliárias. Períodos de juros baixos incentivam o aquecimento do mercado, enquanto elevações na Selic tendem a frear o volume de negociações. No entanto, fatores externos como crises políticas, pandemias ou estímulos fiscais também influenciam fortemente esse comportamento.


Para investidores, gestores e formuladores de políticas públicas, compreender essa relação é fundamental para planejar ações estratégicas em momentos de alta ou baixa dos juros.


Ariano Cavalcanti de Paula

MAC | Mediador de assembleias condominiais

Jun | 2024 – A vida em condomínios é marcada pela necessidade de decisões coletivas que afetam a todos os moradores. Representando milhares de condomínios em todo o país, os Secovis de todo Brasil conhecem bem as dores dos moradores, dos síndicos e dos administradores dessa importante entidade que faz parte do nosso cotidiano. Por essa razão, o Secovi Minas criou um curso de formação e certificação para mediadores de assembleias condominiais – MAC, na expectativa de mitigar problemas e criar um ambiente mais saudável e melhor para todos.

O que é um Mediador de assembleias condominiais?

O mediador de assembleias condominiais, ou MAC, é um profissional formado e certificado pela Unisecovi, com habilidades para conduzir reuniões de condomínio de forma organizada e imparcial. Sua principal função é facilitar a comunicação entre os condôminos, assegurando a legalidade da assembleia e garantindo que todos participantes estejam habilitados a votar, respeitando todas as vozes e contribuindo para que as decisões sejam tomadas de forma legal, transparente e democrática.

Como ser tornar um MAC?

A Unisecovi está promovendo o curso de formação que é coordenado pela renomada professora e advogada especialista em direito imobiliário, Dra. Letícia Madureira H. Canabrava, junto com outros especialistas do setor. A certificação é oferecida pelo Secovi MG com apoio do Sicoob Imob. A primeira turma foi certificada em maio de 2024. Novas turmas serão anunciadas em breve pela Unisecovi. Dentre as várias disciplinas, os temas centrais da grade abordam:

• Legislação condominial
• Como convocar corretamente uma assembleia
• Como se preparar para realizar uma assembleia
• Tipos de assembleias
• Como conduzir uma AGO e uma AGE
• Mandato do sindico e conselho
• Como legitimar os participantes de uma assembleia
• Técnicas de mediação e controle emocional
• Como realizar uma AGE para contratação de empréstimos em instituição financeira
• Como utilizar a inteligência artificial para ajudar a produzir uma ata correta e bem estruturada
• Como analisar e validar as procurações
• Como redigir atas de assembleia para que sejam válidas para registro posterior

Cooperados do Sicoob Imob poderão requerer bolsa total ou parcial conforme as condições de elegibilidade do programa.

Importância do MAC nas Assembleias Condominiais

Imparcialidade

Uma das maiores vantagens de se contar com um MAC é o domínio dos processos e a imparcialidade. Diferentemente dos síndicos ou moradores, o MAC não possui interesse pessoal nas decisões a serem tomadas. Isso garante que todas as questões sejam tratadas de maneira neutra, evitando conflitos de interesse. Ele não concorre com as administradoras de condomínios, pelo contrário, ele atua como facilitador, contribuindo de forma importante e complementar ao trabalho dos administradores.

Organização, legalidade e eficiência

O MAC trabalha para validar todo o processo, colhendo informações sobre o condomínio antes da assembleia, elaborando a pauta, publicando corretamente a convocação e cuidando dos detalhes para evitar a nulidade da assembleia e as suas decisões. Antes de iniciar a assembleia, o MAC informará quem está habilitado a votar, presencialmente ou por procuração (devidamente verificada), conduzindo as discussões de forma segura e estruturada. Isso contribui para reuniões mais produtivas e eficientes, evitando longas discussões sem fim ou decisões sem validade. Ponto importantíssimo: o mediador produzirá, ao final e com equipamento próprio, a ata impressa para ser assinada na hora, o que pode fazer toda a diferença para a segurança do condomínio.

Resolução de conflitos

Em muitas assembleias, os conflitos entre moradores são inevitáveis. O MAC atua como um facilitador na resolução desses conflitos, mediando discussões, orientando sobre o processo legal e ajudando as partes a chegarem a um consenso. Sua formação em técnicas de mediação e negociação é crucial para a manutenção da harmonia no condomínio.

Cumprimento das normas legais

O MAC é bem versado nas leis e regulamentos que regem as assembleias e as relações condominiais. Isso assegura que todas as decisões tomadas durante a reunião estejam em conformidade com a legislação vigente, evitando problemas legais futuros para o condomínio.

Há custo para o condomínio?

Sim. O MAC é um profissional especializado e dedicado a essa atividade. Os custos podem variar conforme o condomínio e as demandas específicas, mas com certeza será um investimento importante para garantir a legalidade dos processos e a tranquilidade dos proprietários e moradores. A Unisecovi divulgará uma lista de profissionais certificados para que os síndicos e administradores possam escolher o profissional que melhor encaixa em suas expectativas.


A figura do mediador de assembleias condominiais é uma alternativa importante para melhorar a relação entre moradores. Sua imparcialidade, preparação, organização e habilidades de mediação e validação de processos são fundamentais para garantir que as assembleias sejam produtivas, democráticas e, sobretudo ancoradas em seu marco legal. Ao investir na presença de um MAC, os condomínios promovem um ambiente mais harmonioso e eficiente, onde as decisões coletivas poderão refletir com mais segurança a expectativa da maioria.


Ariano Cavalcanti de Paula

Inteligência ou respondência artificial?

Fev | 2024 – Como dizia o filósofo Sócrates, “uma vida não examinada não merece ser vivida“ e, para “examinar a vida”, é preciso questionar. Ele usava uma abordagem de questionamento filosófico para estimular o pensamento crítico, a consciência e a descoberta do conhecimento por meio de diálogo e perguntas. Por esse meio, em vez de fornecer respostas, ele usa o questionamento e o raciocínio na busca pelo entendimento.

Num momento dominado pelo debate em torno da inteligência artificial, e considerando as reflexões postuladas por grandes filósofos de diversas gerações, surge uma dúvida crucial: a IA disponível atualmente é uma inteligência ou uma respondência artificial?

Para tirar essa dúvida nada melhor que recorrer diretamente a uma delas, a IA do ChatGpt.

Então pergunto:
Você é uma inteligência artificial ou uma respondência artificial?

ChatGPT:
“Eu sou um modelo de linguagem de inteligência artificial desenvolvido pela OpenAI, chamado GPT-3. Portanto, sou uma inteligência artificial, uma forma de programa de computador projetada para processar e gerar texto com base nas entradas que recebo. Não sou uma entidade consciente, mas uma ferramenta de processamento de linguagem natural. Se tiver mais perguntas ou se precisar de esclarecimentos adicionais, estou aqui para ajudar!

Com essa resposta ela informa que gera textos com “base nas entradas que recebe” e não é uma “entidade consciente”. Posto isso, ela será capaz de fazer questionamentos e tomar decisões? Esse é um ponto de inflexão crítico, porque a partir do momento que uma entidade for capaz de tomar decisões ou até mesmo induzir decisões por meio de questionamentos direcionados, teremos de fato uma disrupção na história da humanidade.

Voltemos à IA para esclarecer.

Pergunto: você sabe questionar?

ChatGPT:
“Sim, eu posso formular perguntas em diversos contextos e sobre vários tópicos. Como posso ajudar você com alguma pergunta específica ou sobre algum tema em particular?”

Pergunto: você é capaz de tomar decisões?

ChatGPT:
“Não, eu não posso tomar decisões por conta própria. Eu sou um programa de inteligência artificial projetado para gerar texto com base nas entradas que recebo. Eu não tenho consciência, intenções ou capacidade de tomar decisões independentes. Estou aqui para fornecer informações e ajudar com perguntas da melhor maneira possível. Se precisar de ajuda com alguma coisa, sinta-se à vontade para perguntar!”

Percebe-se aqui que as suas colocações sempre dependem das “entradas que recebe” ainda que sejam perguntas formuladas por ela. O questionamento Socrático, sobretudo, dependeria do que entendemos hoje ser a nossa consciência, uma dimensão ainda não compreendida pela ciência mas claramente responsável pelos nossos questionamentos e tomadas de decisões.

Se a consciência pode ser o novo divisor de águas nesse campo, (talvez incluísse aqui a computação quântica) o que ela responde sobre isso?

Pergunto: você tem consciência?

ChatGPT
“Não, eu não tenho consciência. Sou um programa de inteligência artificial que gera respostas com base em padrões e informações presentes nos dados com os quais fui treinado. Não tenho sentimentos, pensamentos ou autoconsciência. Estou aqui para fornecer informações e assistência com base nas perguntas e entradas que recebo. Se tiver alguma dúvida específica, ficarei feliz em ajudar dentro dos limites das minhas capacidades”.

Aprofundo a pergunta: você pretende ter consciência?

ChatGPT
“Não, eu não tenho a capacidade de ter intenções, desejos ou pretensões. Eu sou uma criação de software, uma ferramenta de processamento de linguagem natural desenvolvida para gerar respostas com base nas entradas que recebo. Não tenho ambições próprias, autoconsciência ou a capacidade de evoluir para um estado consciente. Meu objetivo é fornecer informações e assistência da melhor maneira possível dentro dos limites da minha programação e treinamento.”

E para finalizar, vamos conferir o que ela entende por consciência:

Pergunto: o que é consciência?

ChatGPT
“A consciência é um estado mental caracterizado pela percepção, pela experiência subjetiva, pela autoconsciência e pela capacidade de ter pensamentos e sentimentos. Ela envolve a consciência de si mesmo e do ambiente ao redor. A natureza da consciência é um dos problemas mais complexos e desafiadores na filosofia, na psicologia e na neurociência.

Existem várias teorias e abordagens para compreender a consciência. Alguns a veem como um fenômeno puramente biológico, relacionado ao funcionamento do cérebro e às atividades neurais. Outros exploram aspectos filosóficos e metafísicos, questionando como a consciência se relaciona com a mente e a realidade.

É importante notar que, até o meu último conhecimento em janeiro de 2022, a ciência ainda está longe de ter uma compreensão completa e definitiva da natureza da consciência. É um campo de estudo em constante evolução, e as pesquisas continuam a explorar esse fascinante aspecto da experiência humana.”


Acatando suas próprias respostas, percebe-se um cuidado recorrente do ChatGPT em afirmar a sua inofensividade, posto que só responde às “entradas que recebe”, não tendo poder de decidir, influenciar nem tampouco de alcançar qualquer forma de consciência. Será?

Cabe lembrar que já há alguns anos que convivemos com algoritmos capazes de decidir mediante situações diversas, como é o caso dos carros semiautônomos e autônomos. Exemplo: um veículo em condução autônoma, trafegando numa estrada e que se vê surpreendido por uma pessoa que pula à sua frente, tem que decidir: (1) desvia e corre o risco de cair no precipício, ferindo ou matando os seus ocupantes; (2) atropela a pessoa para garantir a segurança do motorista e passageiros… É uma decisão de cunho filosófico mas, inerente e imprescindível ao recurso oferecido nesse exemplo.


Inteligência ou respondência artificial?


Anúncios de produtos com diversos níveis de automação assistida por IA já são veiculados hoje, portanto, pensar que o poder de decidir está fora do seu escopo, pode remeter à mais absoluta ingenuidade. De toda forma, se seus objetivos declarados, no caso exemplificado pelo ChatGpt, são verdadeiros, fica certo que não estamos tratando com uma inteligência artificial, mas com uma respondência artificial.


Ariano Cavalcanti de Paula
 

O poder das redes.

Jan | 2024 – Entenda o poder das redes, da cooperação e como esse recurso pode multiplicar os resultados do seu negócio. Mais que uma tendência, um caminho adotado por diversas organizações dos mais variados segmentos corporativos.  

Entenda como o poder das redes pode multiplicar o seu negócio.

Computação quântica e a inteligência artificial.

Jul | 2023 – O tema inteligência artificial vem dominando os debates e é um dos principais termos de pesquisa global do google. No entanto, a despeito de toda revolução que representa, não existem computadores com potência ou velocidade de processamento suficiente para suportar uma IA avançada. Lembremos que estamos falando de hardware, enquanto a IA está no campo do software.

Apesar do crescimento constante na velocidade de processamento dos computadores de última geração, essa evolução encontra alguns limites, um ponto onde a sua eficiência não consegue avançar exponencialmente. É aqui que surge a proposta da computação quântica.

Os estudos sobre o tema datam da década de 50, mas só recentemente foram demonstrados casos concretos como a D-Wave Systems que lançou comercialmente, em 2017, o 2000Q, um computador quântico de 2000 qubits por apenas US$ 15 milhões.

Embora distante da realidade comercial, os resultados são animadores. Importante entender que, enquanto na computação clássica o processamento é sequencial, na computação quântica o processamento é simultâneo, multiplicando a capacidade de processamento. Isso porque além de assumir ‘0’ ou ‘1’ como na computação clássica, ela pode assumir ambos os estados ‘0’ e ‘1’ ao mesmo tempo. Isso é revolucionário e demarca a 5ª geração dos computadores.

O físico estadunidense Michio Kaku, em seu livro “Supremacia quântica” afirma que o computador quântico será capaz de quebrar qualquer código. Imaginem o impacto disso sobre o mundo cripto, notadamente sobre os sistemas de segurança baseados no infalível protocolo SHA-256.

Mas o grande impacto virá como hardware para o salto da inteligência artificial, ainda limitada pelos processadores atuais.

Que implicações CQ + IA trarão para o mercado imobiliário?

Recursos computacionais dessa dimensão, computação quântica + IA, vão impactar fortemente todos os mercados, sem exceções. No mercado imobiliário uma das principais consequências será a mudança da forma de busca e indexação dos imóveis. A batalha digital será mais sofisticada e exigirá dos operadores mais conhecimentos para alcançar o match entre imóveis e clientes. Para citar apenas um exemplo, será muito mais fácil desvendar o ZMOT (momento zero da verdade – Google 2011) e conhecer o momento nuclear da decisão do consumidor. Isso pode valer zilhões.

Mas se estamos falando de IA, vamos conhecer o que ela nos diz sobre o assunto. Por chat GPT.

Pergunta: como a IA afeta o mercado imobiliário?

“A inteligência artificial (IA) está desempenhando um papel cada vez mais importante no mercado imobiliário. Ela oferece diversas oportunidades e benefícios para agentes imobiliários, compradores, vendedores e investidores. Alguns exemplos do uso da IA no mercado imobiliário incluem:

1. Pesquisa e recomendação de imóveis: Algoritmos de IA podem analisar uma vasta quantidade de dados e informações sobre imóveis, como localização, preço, tamanho, características e preferências dos clientes, para oferecer recomendações personalizadas de propriedades que correspondam às necessidades dos compradores.
2. Precificação de imóveis: A IA pode ajudar a determinar o valor de mercado de um imóvel com base em fatores como localização, condições do imóvel, dados comparativos e tendências do mercado. Isso auxilia vendedores e compradores na negociação de preços justos.
3. Análise de dados de mercado: Com a IA, é possível analisar grandes conjuntos de dados relacionados ao mercado imobiliário, como vendas passadas, taxas de juros, indicadores econômicos e demográficos. Essa análise pode fornecer insights valiosos sobre tendências de mercado, ajudando os investidores a tomar decisões informadas.
4. Chatbots e assistentes virtuais: Chatbots baseados em IA podem ser implementados em sites e aplicativos imobiliários para fornecer atendimento ao cliente automatizado, responder perguntas comuns, agendar visitas e até mesmo realizar transações básicas.
5. Automatização de processos: A IA pode ser usada para automatizar tarefas repetitivas e burocráticas no setor imobiliário, como preenchimento de formulários, verificação de documentos e gerenciamento de contratos, agilizando os processos e reduzindo erros”.
(por chat GPT – Jul 2024)

Esses são apenas alguns exemplos de como a inteligência artificial está impactando o mercado imobiliário. À medida que a tecnologia evolui, podemos esperar ainda mais inovações que melhorem a eficiência e a experiência no setor imobiliário.

As oportunidades são muitas mas vão requerer pesquisas e preparação. O setor da intermediação imobiliária, onde o principal produto é a informação, poderá se beneficiar muito se souber navegar nessas novas ondas.


Ariano Cavalcanti de Paula.

Você sabe qual é a área do imóvel que você está comprando ou alugando?

Out | 2022 – Existem diversas áreas previstas pela Norma Brasileira NBR 12721/2006 que estabelece os critérios para avaliação de custos unitários, definição das áreas, cálculo do rateio de construção e outras questões correlatas, conforme as disposições fixadas e as exigências estabelecidas na Lei Federal 4.591/64.

No mercado imobiliário é comum encontrar diversas nomenclaturas, algumas técnicas e outras coloquiais como, área útil, área de vassoura, área privativa, área construída e tantas outras. Mas afinal, qual é área adotada pelo mercado quando diz que o metro quadrado de um apartamento, loja ou sala custa R$ xxx?

Para o público em geral, esse elenco de áreas, embora necessário para a constituição de uma incorporação, acaba confundindo a maioria das pessoas. Acrescente a isso o fato do IPTU da maioria dos municípios brasileiros exibir na sua guia a área construída, que agrega as áreas de uso privativo e comuns da edificação. Por muitos anos a confusão foi ampliada pelo fato dos cartórios de registro de imóveis não adotarem uma área padrão na especificação das unidades.

Esse ponto ganhou clareza quando a NBR 12721/2006 criou novos quadros de INFORMAÇÕES PRELIMINARES e RESUMO DAS ÁREAS REAIS, a serem usados nos atos de registro e escrituração. Em 2005, num trabalho nacional coordenado pela CMI Secovi MG e com a inestimável contribuição do Prof Jamil Rahme, foi costurado um acordo com todos os cartórios de registro de imóveis para gravarem, em cada unidade, a sua área privativa principal e acessória, que são as áreas efetivamente comercializadas pelo mercado.

Área real privativa principal.

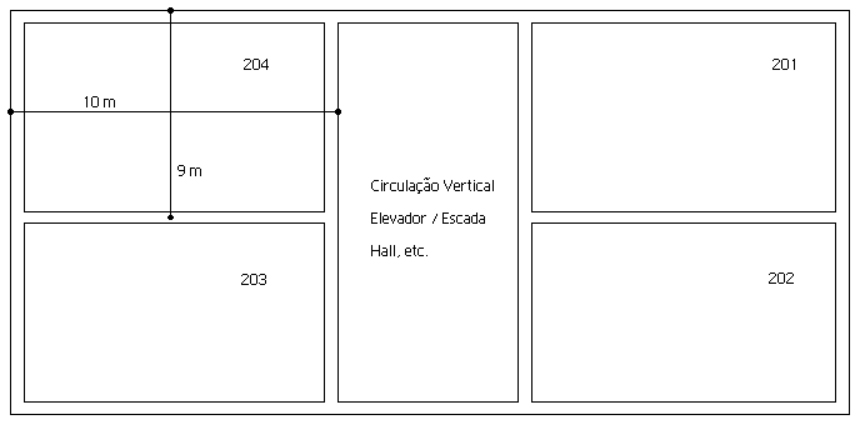
Mas qual a definição de área real privativa principal e acessória? Popularmente tratada como área útil ou de vassoura, a área privativa principal compreende aquela superfície dentro do perímetro de uso privativo de uma unidade autônoma. Ela é calculada (fig. abaixo) a partir da face das paredes externas e das paredes que a separam da área comum e do eixo da parede que divide com outra unidade autônoma. No exemplo abaixo a área real privativa principal da unidade 204 é 90 metros quadrados (tomando como base a face das paredes externas e o eixo da parede com a unidade 203).

Área real privativa principal

Dessa forma fica fácil entender que área está servindo de base para sua comercialização ou locação, não importando se é um imóvel residencial ou comercial.

Área real privativa acessória.

A área real privativa acessória é aquela área da unidade autônoma de uso exclusivo, situada fora dos limites físicos de sua área privativa principal, destinada a usos acessórios, tais como: depósitos, escritórios, box de lavanderia e vagas de garagem.

A área exibida no IPTU, ou área construída, é calculada agregando as áreas privativas (principal e acessória) mais as áreas comuns, compreendo as circulações verticais (elevadores, escadas, etc), horizontais e aquelas de uso comum como portaria, hall, salão de festas, pilotis e etc. Via de regra, a área construída será sempre maior que a área privativa principal, por essa razão, não é utilizada pelo mercado.

Por isso, toda vez que se vê um anúncio dizendo que um imóvel está sendo vendido ou alugado por R$ xx/m2, presume-se que trata-se da sua área privativa. Do contrário, é fundamental esclarecer com o anunciante, que critério foi adotado naquela oferta.

Ariano Cavalcanti de Paula


Metaverso: um novo horizonte para o mercado imobiliário.

Ago | 2022 – Um novo cenário muito diferente do habitual vem surgindo para profissionais do mercado imobiliário: os negócios com imóveis no metaverso. Além de vender imóveis virtuais, os corretores têm a oportunidade de negociar empreendimentos reais, uma vez que o metaverso possibilita a exposição de apartamentos, casas, salas e lojas, entre outros, de uma forma extremamente realista, o que facilita sobremaneira a venda. Construtoras estão lançando imóveis usando a realidade virtual e aumentada, permitindo ao cliente uma experiência sensorial com o produto que ainda será construído.

No metaverso, há disponíveis para venda terrenos virtuais, nos quais o comprador pode montar sua loja, empresa e até mesmo alugar ou investir para vender no futuro. A comercialização de imóveis nas quatro principais plataformas do metaverso alcançou US$ 501 milhões em 2021, de acordo com a MetaMetric Solutions. A empresa projeta que esse montante pode chegar a quase US$ 1 bilhão em 2022.

O metaverso possibilita um mundo virtual 3D em que é possível realizar atividades de maneira cada vez mais realista, como fazer compras, assistir a shows, visitar um imóvel, um parque ou um museu, entre várias outras alternativas. As possibilidades de lucrar com um terreno virtual são muitas: você pode alugá-lo para a instalação de anúncios publicitários, construir uma casa e negociar seu uso para eventos virtuais, como shows e festas, construir uma loja e alugar para uma empresa. Quanto mais bem localizado, mais tráfego e, portanto, mais valor ele tem no mundo virtual. Os terrenos mais disputados ficam nos locais onde os frequentadores do metaverso se reúnem.

Um relatório da BrandEssence Market Research indica que o mercado imobiliário no metaverso deve crescer a uma taxa anual de 31%, de 2022 a 2028. Aqueles que chegaram cedo já tiveram grandes retornos: há menos de um ano, o preço médio do menor terreno disponível para compra no Decentraland ou no Sandbox – duas das maiores plataformas do metaverso – estava abaixo de US$ 1.000. Hoje é difícil encontrar por menos de US$ 8.000. O terreno no metaverso é uma mercadoria limitada – e é por isso que os investidores estão interessados em marcar território antes que os melhores lugares sejam conquistados.

Os imóveis virtuais nessas plataformas são garantidos por meio de registros na forma de tokens não fungíveis (NFTs). A compra é registrada no blockchain e o NFT pode ser transferido para a carteira digital, o mesmo local onde são armazenados os criptoativos. Ou seja, o processo é semelhante à compra de um imóvel físico, já que a propriedade tem registro comprovado na blockchain da plataforma. Vai dar certo? Ainda não sabemos mas a tecnologia para garantir a segurança do processo tem se mostrado bem convincente. Isso abre enormes oportunidades para o futuro.

Apesar disso, será que é um bom negócio comprar terrenos no metaverso? Acredito que ainda é um mercado incipiente, um negócio de risco, apesar dos ganhos já registrados por alguns investidores. Outro problema é que se trata de um mercado altamente desregulamentado. Mas existem indicadores e tendências positivas, como ocorreu no início dos criptoativos. Para aquele investidor com apetite para risco, pode ser uma alternativa de sair na frente e conquistar seu espaço nesse mundo virtual.


Ariano Cavalcanti de Paula
Porque adotar o IGP-M nas locações de imóveis.

Fev | 2021 – Desde outubro de 2020 o IGP-M vem registrando altas acumuladas (12 meses) acima de 20%, alcançando 28,94% em fevereiro de 2021. Desde então esse índice, calculado pela Fundação Getúlio Vargas, vem sendo condenado exatamente por exercer o seu papel: capturar, com a maior acuracidade possível, a inflação ocorrida num determinado período.

Acostumadas a medir a inflação pelo IPCA ou pelas metas do governo, muitas pessoas não entenderam a subida do IGP-M e as suas reais repercussões. Alguns até cogitaram substituí-lo por outro índice nos contratos de locação. Mas será esse o caminho mais justo para os proprietários? Cabe lembrar que a experiência mal sucedida de baixar excessivamente a Selic teve as suas consequências: juros reais negativos, disparada do dólar e inflação bem acima da meta (e ainda não totalmente percebida). Com quem fica essa conta?

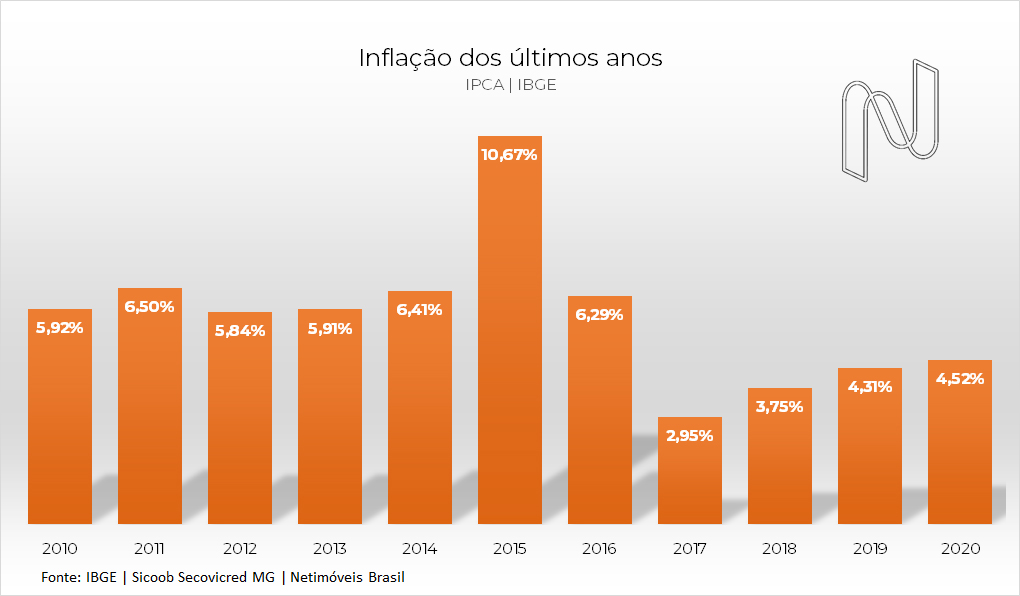
Inflação IPCA

Segundo a Fundação Getúlio Vargas, o cálculo do IGP-M contempla a variação de preços de bens e serviços, bem como de matérias-primas utilizadas na produção agrícola, industrial e construção civil. Consolidado, o IGP-M é a média aritmética ponderada da inflação ao produtor (IPA – com peso de 60%), consumidor (IPC – com peso de 30%) e construção civil (INCC – com peso de 10%). Ocorre que esses parâmetros são afetados pelo dólar, que só em 2020 valorizou mais de 36% em relação ao Real.

Considerando que o Real foi a moeda com pior desempenho em 2020, ignorar os impactos do câmbio na inflação real não seria algo muito prudente. Metodologias à parte, o fato é que houve perdas expressivas para vários setores. Basta lembrar que, segundo o IBGE, o grupo alimentação e bebidas encerrou 2020 com a maior variação acumulada no ano desde dezembro de 2002 (19,47%). Segundo a CBIC, Câmara Brasileira da Construção Civil, a inflação do material de construção, de janeiro a novembro de 2020, foi de 17,7%. Não importa a qual grupo você pertence, o fato é que a sua inflação certamente não foi de apenas 4,52% como apontou o IPCA.

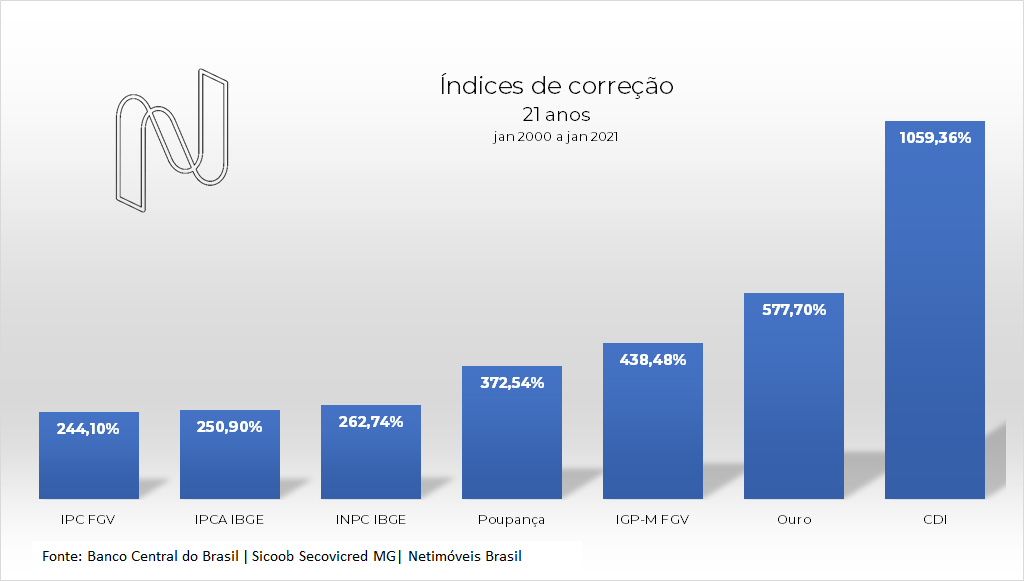
Por essas razões, é recomendável olhar para o longo prazo antes de concluir qualquer julgamento. Observando o desempenho do IGP-M em duas décadas (gráfico abaixo) as coisas ficam mais claras. Você aceitaria realizar um investimento que rendesse menos que a poupança e metade da inflação real? Ao renunciar ao IGP-M, observando o gráfico, é exatamente isso que estará fazendo. Ignorar a inflação real e o câmbio é acatar passivamente a corrosão patrimonial.

Índices de inflação e correção

Essa reflexão não pretende se afastar das demandas legítimas dos locatários e nem tampouco das condições impelidas pelo ambiente econômico. Sabemos que o mercado é soberano e não raramente impõe negociações majoritariamente inferiores à inflação. Via de regra, garantir em contrato um indexador que demarque uma referência mais realista, pode constituir um ponto de partida mais justo nas negociações. Por essas razões, as boas práticas do mercado, amplamente ancoradas pela Lei do Inquilinato, vem demonstrando que a adoção do IGP-M ainda é a melhor estratégia para preservar o equilíbrio contratual nas relações locatícias.


Ariano Cavalcanti de Paula
GPO | Netimóveis

Voltar

Juro real negativo.

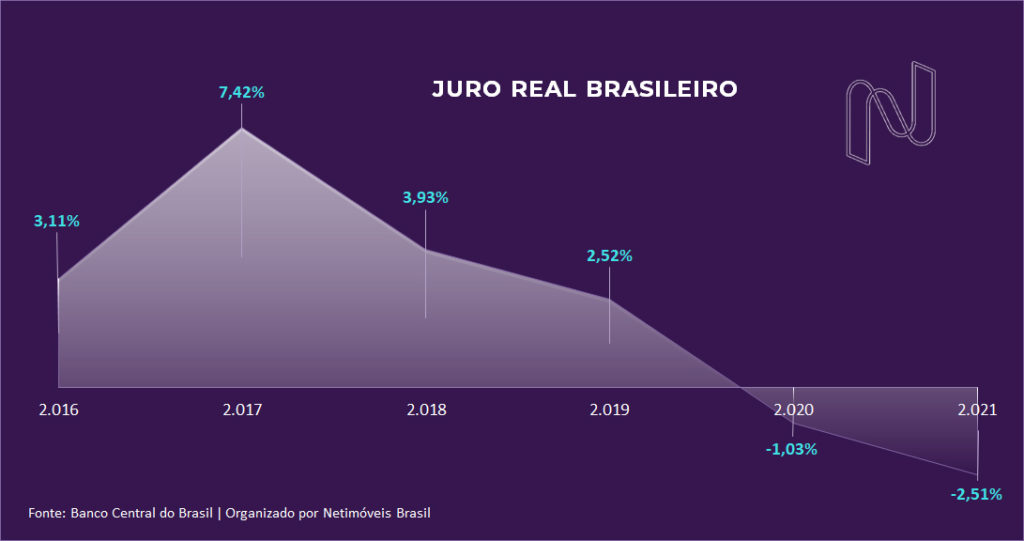
Jan | 2021 – Com a taxa de juro real na casa dos – 2.5% ao ano, restaram poucas alternativas que realmente conseguem preservar o seu patrimônio. Uma delas é bem conhecida do brasileiro: o imóvel.

Juros reais no Brasil


Pontos a seu favor não faltam. Se considerarmos que além da segurança e da perspectiva de valorização, a renda do seu aluguel pode ser melhor que uma aplicação financeira, esse ativo assume um destaque especial. Constatando que o retorno médio do aluguel de um imóvel residencial está girando em torno de 0,35% ao mês (valor bruto do aluguel sobre o capital investido), ou 4,28% ao ano, o ganho sobre a Selic de 2% fica evidente.


Outro ponto importante é o momento. Os imóveis vêm de uma crise prolongada e mesmo depois da recuperação parcial de 2020, seus valores estão reconhecidamente defasados. Segundo a CBIC, Câmara Brasileira da Construção Civil, a inflação do material de construção, de janeiro a novembro de 2020, foi de 17,7%. Ou seja, os imóveis terão que subir.


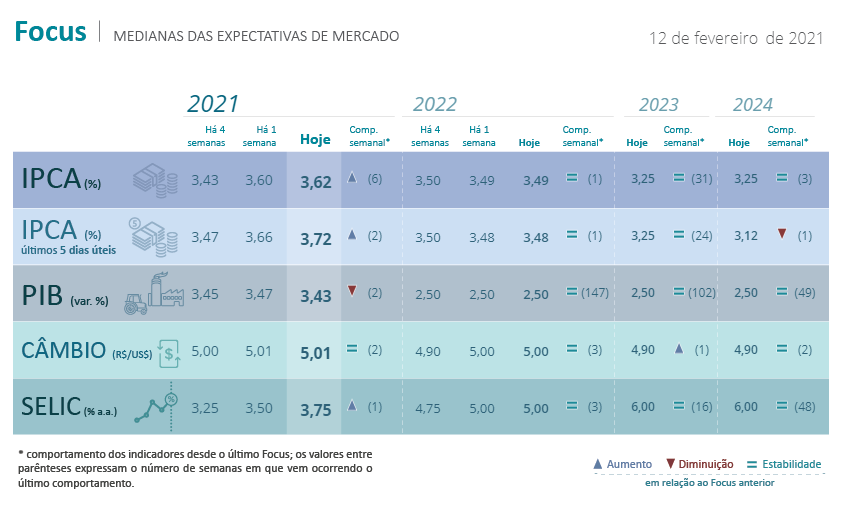
Com a recuperação econômica esperada pela frente, ainda que a Selic suba para 3,75% ao ano (boletim Focus do Banco Central), seguirá perdendo para o aluguel que, em contrapartida, deverá aumentar com a pressão da demanda.

focus


Em suma, se você está em busca de um ativo real, que além de servir de proteção efetiva oferece uma rentabilidade acima de outros investimentos de maior risco, os imóveis estão constituindo uma excelente oportunidade.


Ariano Cavalcanti de Paula

Ouro, dólar, Real ou imóveis? Como ficam os investimentos com o novo patamar da Selic?

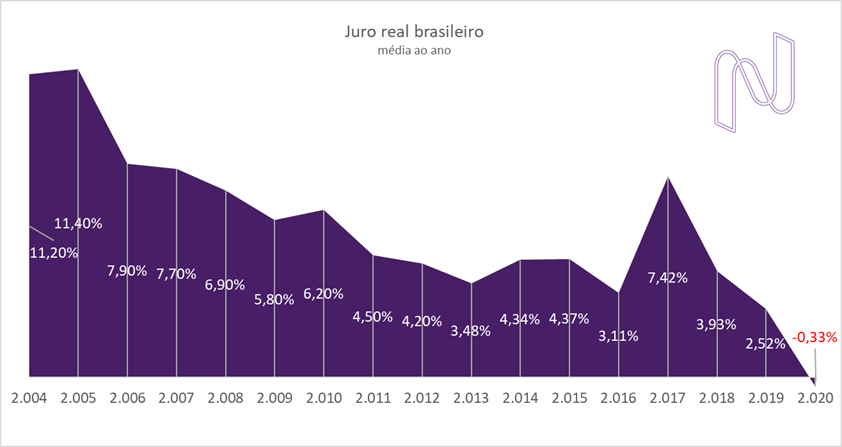
Ago | 2020 – Sabemos que a Selic alcançou seu menor patamar da história, tirando o Brasil da liderança com o maior juro real do planeta. Isso é transformador e certamente mudará a postura dos investidores e empreendedores. O juro real, que é a taxa de juros referencial descontada pela inflação de um determinado período, está negativo (gráfico abaixo), ou seja, a remuneração fixada pelo Banco Central é menor que a desvalorização do dinheiro ao longo do tempo. Isso significa que se você conseguir investir com uma taxa equivalente a 100% da Selic ainda estará perdendo dinheiro.

Ainda não temos taxas nominais negativas, como ocorre em diversos países da Europa, mas no nível em que estamos, o investidor que quiser preservar o seu patrimônio terá que rever suas estratégias e tomar mais riscos.


Juro real no Brasil

 Fonte: Banco Central do Brasil | Sicoob Secovicred MG | Netimóveis Brasil


Não quero entrar no mérito da estratégia da equipe econômica e do Banco Central, para isso ofereço outro artigo, Você acredita na sua moeda?, onde provoco algumas reflexões importantes: é saudável o atual patamar da Selic ou o BC errou a mão? Temos autoridade e reputação para bancar esse nível de juros? Ficamos sem margem de manobra para ajustes na política monetária? Expansão monetária na esteira do “quantitative easing” é uma solução plausível para o Brasil? O déficit fiscal é fundo perdido? Repasse do lucro cambial do BC obtido com as reservas internacionais para o refinanciamento da dívida pública do tesouro?? O Estado tem autoridade e moral para gerir a moeda? Respondidas essas perguntas, constataremos uma drenagem dos recursos para o ouro, Bitcoin e sobretudo para o mercado imobiliário, o que já esta acontecendo.


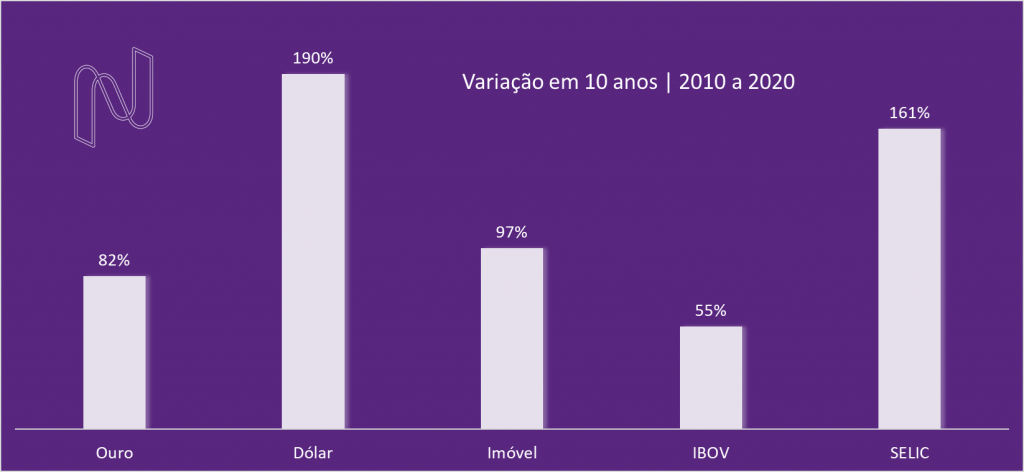
Com reflexões ou não, o fato é que as coisas mudaram muito e uma boa estratégia patrimonial demandará uma visão de longo prazo e um bom conhecimento dos cenários à frente. Considerando a longeva liderança do Brasil como o melhor pagador de juros, é natural que o Real tenha sobreposto os ganhos de grande parte dos ativos ao longo dos últimos anos. Foi a forma de financiar o déficit fiscal recorrente. Analisando o período dos últimos 10 anos, observa-se que a Selic bateu todos os ativos, menos o dólar e há razões estruturais para isso (gráfico abaixo). Não há sistema produtivo e social que consiga desenvolver e prosperar num cenário como esse. O resultado está nas ruas.


Variação dos ativos em 10 anos

Fonte: Netimóveis Brasil – Data Secovi | dados capturados em jan de 2010 a ago de 2020.
Variação dos imóveis com base no preço médio em Belo Horizonte (*).


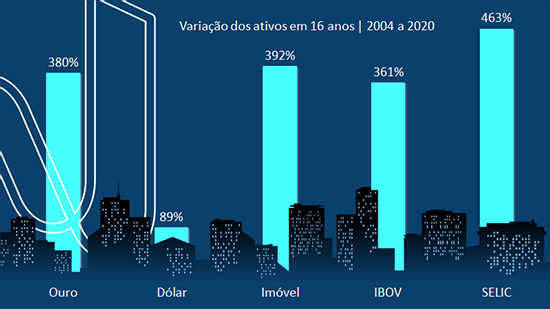
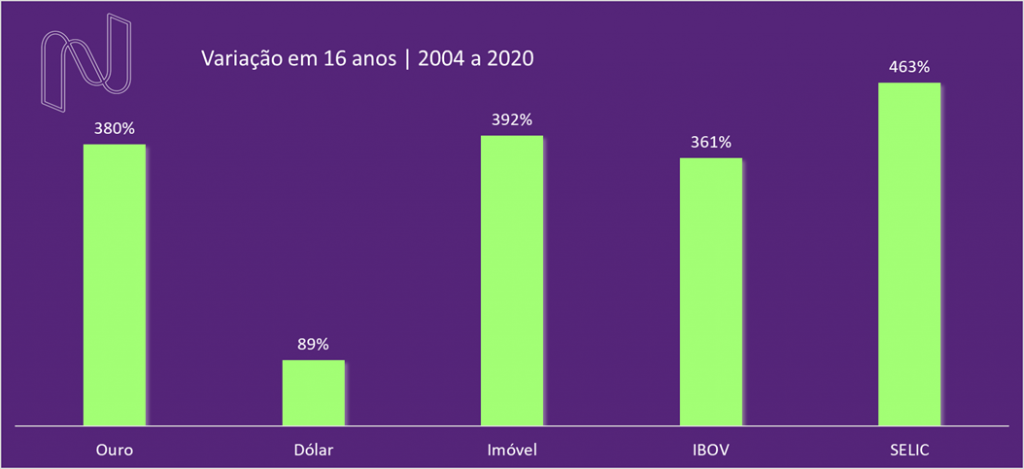
Por outro lado, quando comparamos com um período mais longo, 16 anos (limitado pela série histórica do preço médio dos imóveis disponível a partir 2004), as coisas mudam. Expurgada a recente erosão do Real em relação ao dólar (40% só em 2020 | Jan a Ago), o imóvel(*) liderou as demais opções depois da Selic. No período mais recente, 10 anos, foi praticamente impossível superar os prêmios do juro real brasileiro. Trata-se de uma competição absolutamente desleal. Isso sem falar no Bitcoin, que na paridade com o Real valorizou 227.000% em 8 anos, propulsado pela subida do dólar. Sinal de fumaça ou o mercado está em busca de ativos menos atrelados ao Estado?


Variação dos ativos em 16 anos

Fonte: Netimóveis Brasil – Data Secovi | dados apurados de jan de 2004 a ago 2020.
Variação dos imóveis com base no preço médio em Belo Horizonte (*).


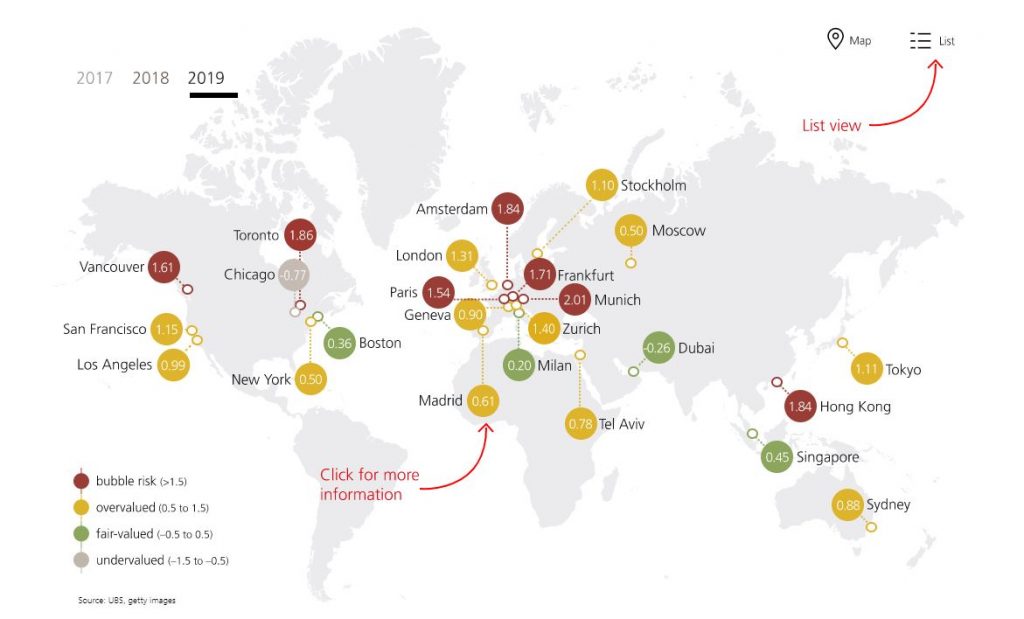
Esses registros trazem uma mensagem importante. Se durante o reinado da Selic os outros ativos ficaram para trás, o que acontecerá agora num cenário com juro real negativo? Se estudarmos a Europa, onde esse movimento iniciou há mais de 10 anos, vamos perceber uma migração massiva dos investimentos para outros mercados, notadamente o imobiliário. Se observarmos o Índice de bolha imobiliária global produzido pelo UBS (figura abaixo) veremos que praticamente todos mercados que zeraram ou negativaram suas taxas de juros assistiram a uma debandada dos investimentos para os mercados de ações e imobiliário. Resultado: as ações estão com múltiplos irracionais e os imóveis sobrevalorizados naqueles países. Na Alemanha, por exemplo, a corrida em busca dos ativos reais resultou na supervalorização dos imóveis nas principais cidades do país.


bolhometroUBS

Fonte: https://www.ubs.com/global/en/wealth-management/chief-investment-office/life-goals/real-estate/2019/global-real-estate-bubble-index-2019.html


Qual analogia podemos fazer com o Brasil?


O Ibovespa já recuperou, em reais, 67% em relação a março de 2020 (pico da crise) e está na alça de mira do nível pré-covid, 119 mil pontos. Apesar de todas as crises (política interna, covid-19, cenário internacional) a bolsa vem se beneficiando enormemente da expansão monetária (interna e externa) e da queda dos juros.


E o mercado imobiliário? Podemos dizer que é a bola da vez? Os dados sugerem que sim, e não faltam razões para isso. Vamos começar pelo valor. Como vimos nos gráficos anteriores, sobretudo na janela de 10 anos, os imóveis não conseguiram vencer as aplicações financeiras. Qual a mensagem? Ora, se os imóveis perderam terreno é sinal que o seu valor pode estar defasado, e isso é pode indicar uma excelente oportunidade. Com um cenário de juro real negativo, quem quiser preservar o capital terá nos imóveis uma das melhores opções. Hoje, quem consegue uma aplicação com uma taxa equivalente a 100% da Selic (2% ao ano) terá um retorno bruto de 0,1651% ao mês. No entanto, não é difícil encontrar um imóvel alugado retornando 0,40% brutos ao mês. O que você prefere? Ainda que você desconte a taxa de administração e o imposto de renda sobre o aluguel, o valor ficará acima de 0,27% ao mês, ou 3,29% ao ano. Se os imóveis estão com preço defasado e ainda podem retornar um valor de aluguel bem acima da Selic, qual melhor oportunidade que esta?


Poucas vezes em nossa história encontramos um momento como esse. Não é à toa que os investidores institucionais estão atuando fortemente na ponta da compra.


Lembrando o “bolhômetro” do UBS, tudo indica que estamos, ao contrário da Europa e Estados Unidos, no início do boom do mercado imobiliário brasileiro. Embora eu seja um operador ativo desse mercado, espero que a robustez dos fatos e dados apresentados possam sobrepor qualquer percepção que não seja a de contribuir para a melhor compreensão desse cenário.


(*) Embora a série histórica dos valores dos imóveis tenha como amostra principal o ITBI do município de Belo Horizonte (ano base 2004 | Data Secovi), os valores foram ajustados e enriquecidos pelo acervo de negócios realizados pela Netimóveis Brasil nas cidades de São Paulo, Rio de Janeiro, Vitória, Vila Velha, Linhares, Cachoeiro de Itapemirim, Florianópolis, Salvador, Fortaleza, Campina Grande, João Pessoa, Montes Claros, Belo Horizonte, Contagem e Distrito Federal.


Ariano Cavalcanti de Paula