Baixa renda segue liderando os negócios do mercado imobiliário
Você acredita na sua moeda? Entenda o que está acontecendo no mundo.
Jul | 2019 – Interessante constatar que sempre que falamos de dinheiro a maioria das pessoas revela acreditar que as moedas possuem algum tipo de lastro. O que poucos lembram é que desde 1971, com o fim do Acordo de Bretton Woods, o dólar deixou de ser conversível em ouro e passou a ser uma moeda fiduciária. E isso vale para todas as demais moedas. Em suma, no Brasil utilizamos o Real tão somente porque acreditamos no Estado brasileiro, do contrário estaríamos adotando outra moeda, como acontece em países dizimados pela inflação.
Mas para entender como se constitui uma moeda fiduciária, é importante lembrar a sua própria história. A origem do dinheiro vem de um passado distante e começa pelo escambo, onde as pessoas trocavam objetos e mercadorias. Isso perdurou por séculos até o surgimento da moeda-mercadoria, como o gado, grãos e o sal. Aceitos pela maioria, eles podiam ter liquidez, servir de referência de preço e ao mesmo tempo ser uma reserva de valor. No entanto, apesar do seu avanço, ainda carregavam dois grandes problemas: eram perecíveis e não eram fracionáveis.
Foi então que surgiram os metais (ouro, prata, bronze, alumínio), sejam na forma bruta ou trabalhados em peças artesanais de valor, trazendo consigo propriedades singulares como a divisibilidade, raridade, beleza e portabilidade. Sem dúvida um grande passo mas ainda tinham o inconveniente de necessitar de aferição de peso e grau de pureza, o que limitava a amplitude do seu uso. Foi então que, no século VII a.C, surgiram as primeiras moedas, com forma, valor e peso definidos, cunhados por um “terceiro de confiança”, geralmente um Estado. Como o seu valor estava lastreado no peso do raro metal, a confiança era absolutamente presumível.
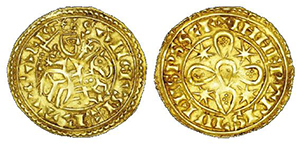
Com o tempo, a necessidade de guardar, fracionar, criar crédito e um meio circulante mais fluido, fez surgir o papel-moeda e a própria moeda sem lastro em seu metal-peso. Surgia então o papel-moeda, baseado não mais em seu valor intrínseco, mas no lastro presumido nos metais guardados pelos bancos e o estado. A consequência imediata foi que as autoridades começaram a emitir mais notas que os lastros físicos, aumentando a oferta monetária e consequentemente o surgimento da inflação, evento registrado por David Hume já no século XVIII.
Esse preâmbulo busca apenas ancorar uma questão maior: se as moedas não possuem mais lastro em ativo real, por que as pessoas acreditam, por exemplo, no dólar? A resposta é simples: trata-se de uma moeda fiduciária, ou seja, o seu valor depende tão somente da sua credibilidade.
Ok, mas será que conhecemos os depositários dessa notável confiança? Esse é o ponto de inflexão que vem ocupando diversas análises em torno da dominância do dólar e outras moedas como reserva de valor. E motivos não faltam. Desde 1965, quando Charles De Gaulle alertou, em seu antológico discurso sobre os problemas do dólar como moeda padrão, o debate em torno do endividamento e inflação estadunidenses cresceu de forma relevante.
A curva de inflação nos Estados Unidos apresentada a seguir, demonstra que um produto que valia US$ 100 em 1799 custaria hoje algo em torno de US$ 2000. Pode ser pouco ou muito dependendo da sua referência. Os brasileiros tem boa medida para isso.
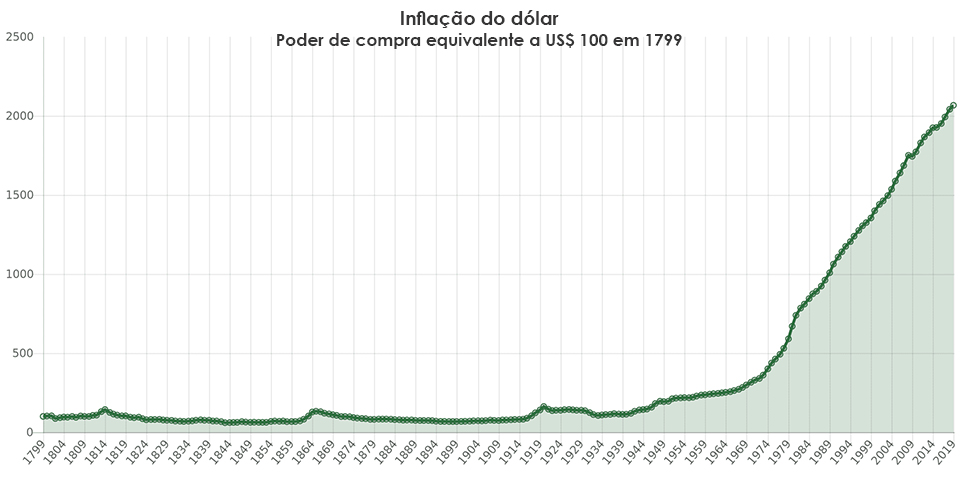
Fonte: officialdata.org – 2019
No entanto, quando observamos o endividamento público dos EUA nos últimos anos, a conta sugere outras considerações (vide gráficos abaixo). Será que a trajetória da inflação demonstrada acima teria o mesmo comportamento se o dólar não fosse tão demandado mundo afora?
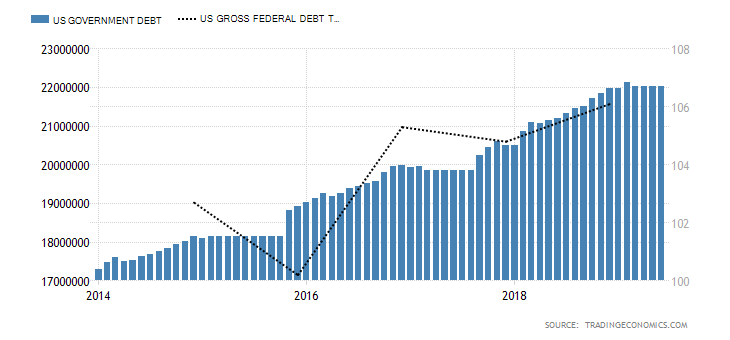
Dívida pública dos Estados Unidos em relação ao PIB: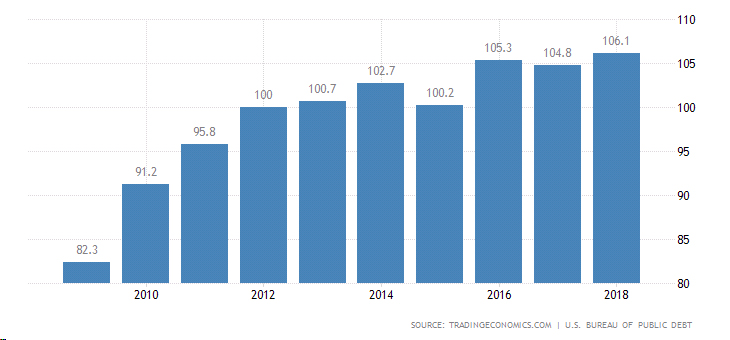
Um consenso entre alguns autores é que os Estados Unidos aproveitam a demanda por dólares para financiar o seu déficit com a emissão de moeda e títulos do tesouro. E isso vem de longe. Basta pesquisar o histórico de aquisições de seus títulos por outros países. Um privilégio de quem pode emitir a moeda que é a unidade de conta e reserva de valor mundial. De volta a De Gaulle, esse era um dos pontos centrais da sua indignação.
Mas não paramos por aí. Já não é novidade que os bancos centrais, desde a crise de 2008, vêm praticando o afrouxamento monetário por meio do quantitative easing, numa tentativa de melhorar a liquidez e salvar os bancos de um colapso sistêmico. Por falta de margem para efetuarem política monetária de juros, posto que os mesmos estavam próximos de zero, os bancos centrais partiram para uma alternativa bastante heterodoxa: criar dinheiro eletrônico ou digital para comprar ativos e injetar liquidez nos bancos. E os números foram nada modestos. Com tamanha enxurrada de liquidez, o resultado não poderia ser diferente: quase 50% do PIB mundial atual opera com taxa de juros negativas no curto e médio prazos (vide tabela abaixo).
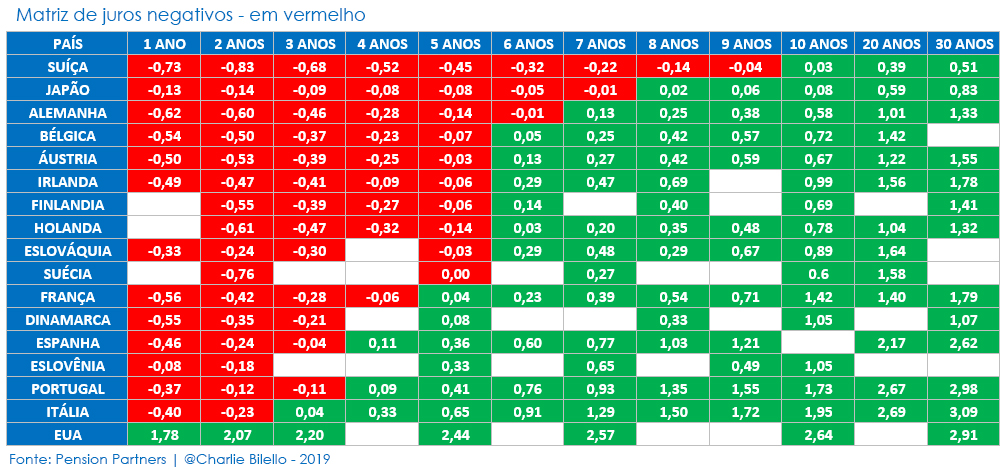
Juros negativos?
Sim, e Isso significa que ao deixar o seu dinheiro no banco, ao final do mês você terá menos do que o principal. Isso mesmo, você não entendeu errado, com juros negativos o seu saldo diminui ao final do período.
Claro que não demorou para alguns investidores pensarem numa solução bem caipira: retirar o dinheiro e guardar no cofre. Dessa forma estariam garantindo pelo menos o principal. Ao tentarem fazer isso, uma seguradora e um fundo de pensão Suíços, tiveram seu pedido negado pelos bancos.
Segundo artigo publicado pela Forbes, o Banco Central da Suíça desobrigou os bancos de atender a pedidos de saque de grandes quantias em espécie. Considerando que 80% do meio circulante atual é composto de dinheiro digital, não há como garantir a conversão integral do seu dinheiro em espécie… isso mesmo. Ou seja, o confinamento digital associado ao quantitative easing formaram uma catapulta imbatível para o crescimento expressivo da liquidez do sistema.
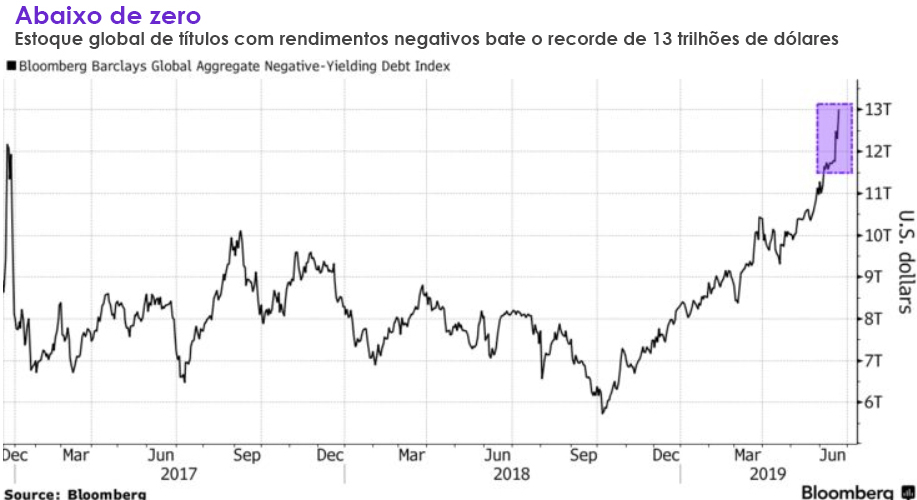
E a pergunta consequente não poderia ser outra: qual o tamanho disso? Segundo a Bloomberg e o Banco Central Europeu, hoje existe um estoque de US$ 13 trilhões de dólares em busca de algo que renda mais que zero. É fácil entender que investidores que aplicam em títulos com juros negativos não estão dispostos a correr riscos, mas quando alcança um volume dessa monta, o risco inerente obriga seus investidores/gestores a buscar alternativas.
Com o aumento abismal da liquidez, segundo dados do BCE | Banco Central Europeu, os bancos centrais dos EUA, Japão (BoJ) e Inglaterra aumentaram em mais de 5 vezes os seus ativos… Como? comprando avidamente ativos dos bancos e ações de empresas listadas em bolsa.
Segundo o BCE, em seu Programa de Compras de Ativos (APP) foram estabelecidas metas quantitativas de € 80 bilhões por mês até final de 2018. E outros bancos centrais seguiram a banda. Segundo o economista Fernando Ulrich, “Quase US$ 1,8 trilhão é o valor das hipotecas no balanço do Fed. Sim, as notórias mortgage-backed securities (MBS, títulos lastreados em hipotecas) que quase quebraram o sistema bancário americano em 2008. O real valor de mercado desses ativos? Só Deus sabe”, nem tampouco se são marcadas a mercado… (grifo próprio). E complementa: “os Bancos Centrais são hoje um dos major players do mercado de ações”. Com operadores tão poderosos e um arsenal sem precedentes, ativos e ideias para todos os tipos e gostos ganharam as passarelas globais.
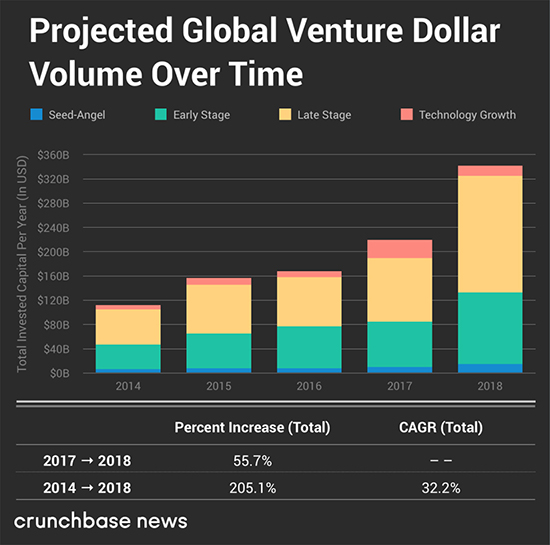
Não é à toa que o volume de dinheiro aportado como Venture Capital (capital de risco investido em startups e congêneres) vem batendo recordes históricos. Segundo o levantamento da Crunchbase News (tabela a seguir) foram mais de US$ 360 bilhões só em 2018. Ou seja, pouco mais de 3% do total do estoque represado em títulos com juros negativos.
Prejuízo? Isso não tem problema…
Exatamente isso. O mundo corporativo não tem limites quando o motivo é criar razões para legitimar seus movimentos. Pra isso são rápidos em inventar modas bem mais ousadas que a indústria da alta costura. Antes da crise de 2008 a avaliação de uma empresa era fundamentada em múltiplos do seu EBITDA, (lucro antes de juros, impostos, depreciação e amortização), que se apoia na capacidade da empresa de gerar caixa e lucro. Hoje as avaliações se dão com base no faturamento e capacidade de crescimento, independente da lucratividade (claro que na expectativa de grandes lucros no futuro).
Você seria acionista de uma empresa que dá 2 bilhões de dólares de prejuízo por ano? Pense bem antes de responder porque esse é o caso da Uber, Netflíx e WeWork, só pra citar algumas.
Talvez assim fique mais fácil compreender porque essas empresas continuam recebendo recursos generosos e contando com uma tolerância fraternal dos seus investidores. Isso sem falar nas milhares de outras startups (fintechs, helthtechs, proptechs, construtechs…) menos conhecidas que estão surfando nessa onda. Claro que existe um racional robusto e entregas igualmente relevantes (nem poderia ser de outras forma), mas será que teriam obtido investimentos notadamente expressivos, com um payback tão tolerante se não fosse esse universo de recursos sobrantes? Se você tem concorrentes sintonizados nesse canal, é melhor ficar atento…
O ponto omisso dessa festa é que, ao conhecer a origem desse capital e considerando que essas empresas precisam conquistar mercado a QUALQUER CUSTO, a configuração de dumping em alguns desses casos é patente. Para quem acompanhou mais profundamente a crise de 2008 ou assistiu ao filme “A grande aposta”, sabe que o mercado costuma cobrar caro por utopias coletivas como essa. Será que já pagamos a conta da crise de 2008? O mundo real pode tardar, mas sempre envia a fatura.
Retomando o mundo mágico do quantitative easing, será que é possível criar dinheiro digital infinitamente para garantir a “estabilidade” do sistema? Essas analises remetem inevitavelmente para um elenco de questões que poderiam integrar um genuíno debate no modelo socrático.
1. Até quando o dólar, os títulos do tesouro estadunidense, suíço e alemão serão depositários de absoluta confiança?
2. Quais as consequências do afrouxamento monetário (quantitave easing) praticado pelo Federal Reserve, Banco Central Europeu e Banco do Japão (BoJ)?
3. Qual o impacto desse alto nível de liquidez decorrentes dessas políticas?
4. Como os mercados estão lidando com essa liquidez e as taxas de juros negativas?
5. Qual a situação dos bancos centrais e do mercado após o entesouramento de ativos para socorrer o sistema financeiro desde a crise de 2008?
6. A redução das taxas de juros em decorrência do afrouxamento monetário (quantitativo) poderá consolidar um cenário de alto grau de endividamento e sobrevalorização de ativos?
7. Qual o real comportamento dos bancos centrais diante dessas inflexões?
8. Estamos diante de uma crise estrutural? Se há tanta injeção de liquidez por que noutra ponta falta liquidez?
9. Sobraram contas de 2008 para pagar?
10. Nós precisamos de uma moeda estatal?
De imediato é possível detectar alguns movimentos, correlacionados ou não, que chamam a atenção. Em março desse ano a China se desfez de US$ 20.5 bilhões de títulos do tesouro estadunidense. O China é o seu maior financiador, com mais de US$ 1,130 trilhão em Treasuries. Em segundo lugar vem o Japão, com US$ 1,072 trilhão. Em terceiro lugar, o Brasil, com US$ 307,7 bilhões… No gráfico a seguir é notável a inversão de posição do governo Russo, praticamente zerando sua posição em tesouro estadunidense e assumindo novas posições em ouro.
Reservas em ouro da Rússia.
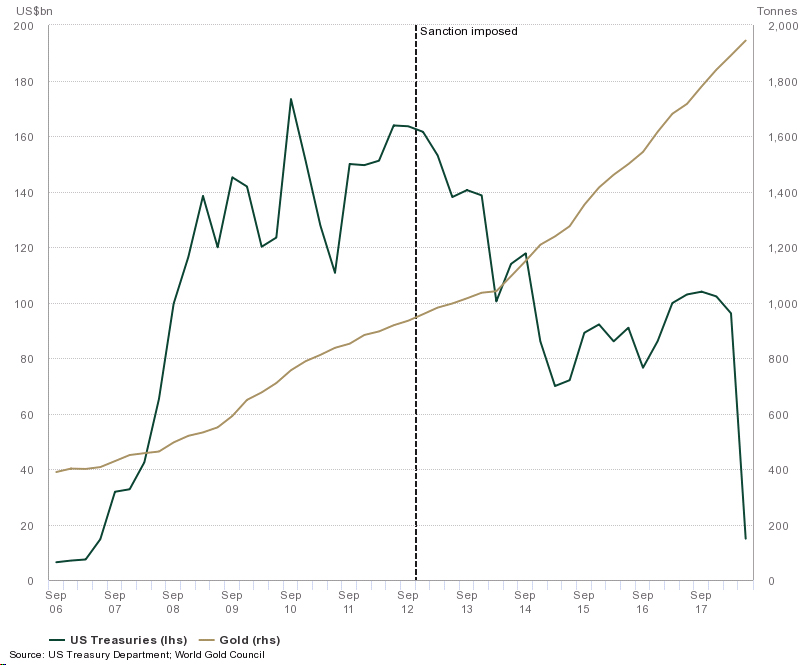
É claro que esses movimentos dos russos e chineses estão diretamente ligados às sanções impostas respectivamente à Rússia em 2012 e à guerra comercial com a China patrocinada por Trump desde o início do seu mandato. No entanto, considerando todos fatores que rondam a discussão em torno das moedas, é um sismo que pode abalar os meridianos. Rumores de que a China pretende zerar sua posição em Estados Unidos é apenas um deles.
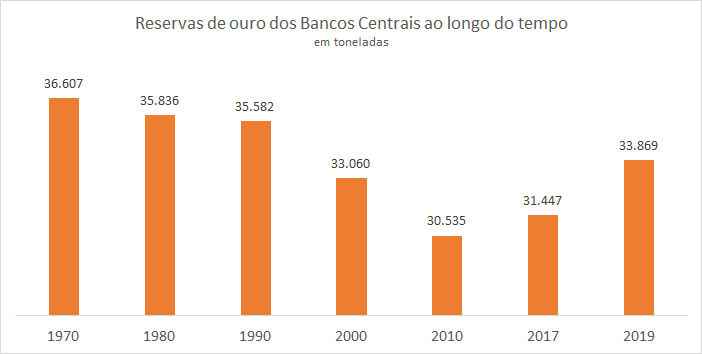
Noutra perspectiva convergente, o próximo gráfico demonstra que desde o fim do tratado de Bretton Woods (1971), o estoque de ouro vinha caindo até ser retomado após a crise de 2008. Segundo o WGC – World Gold Concil, o volume de ouro comprado pelos bancos centrais em 2018 foi o segundo maior desde 1967.
Fonte: www.gold.org/goldhub/data
Se o mundo navega nessa prosperidade, se o dinheiro está sobrando e barato, se os mercados estão tranquilos com a paz que lhes reserva, por que os bancos centrais, senhores absolutos das suas políticas monetárias, estão aumentando suas posições em ouro? O que pensa a banca internacional?
Essas questões, aliadas às transformações digitais vigentes, sobretudo com o advento real da biotecnologia e da inteligência artificial, afloram uma preocupação de importância nuclear: será que os Estados ainda tem condições de gerir as suas moedas?
Embora estranho, esse debate ampliou seu sentido desde a consolidação do sucesso do Bitcoin. Construído sobre uma rede descentralizada (aqui reside o núcleo do seu poder embora críticas à sua real descentralização são plausíveis), a blockchain do Bitcoin conseguiu quebrar muitos paradigmas existentes e provar, inequivocamente, que é possível ter uma moeda digital confiável, completamente privada, gerida por uma rede colaborativa e à prova das políticas desastrosas dos estados. Sim, o Bitcoin e algumas altcoins vem provando isso há mais de 10 anos… Quando entendemos como funciona a blockchain, descobrimos, inevitavelmente, que o Bitcoin reúne as mesmas propriedades do ouro, estabelecendo um novo marco na teoria monetária contemporânea.
Isso não quer dizer que seja imune a críticas, a começar por sua proposta descentralizada que, na prática, não acontece da forma como foi concebida por Satoshi Nakamoto nem tampouco pregada por seus defensores. Sobre isso, e segundo a sua natureza atual, constata-se que apenas um seleto grupo de mineradores controla a criação de novos blocos da Blockchain e a evolução da própria rede. Isso não desmerece o feito, que já se provou imune a fraudes desde a sua gênese (não confundir com fraudes apuradas por exchanges e congêneres).
A magnitude da transformação proposta pelas criptomoedas ou criptoativos é imensurável. Constituindo um sistema econômico alternativo (peer-to-peer), traz consigo uma proposta de sistema bancário livre e independente do Estado, algo absolutamente impensável há poucos anos. Mas não é só isso. Permitindo transações financeiras sem intermediários, mas verificadas por todos usuários (nós) da rede, configura o melhor exemplo de uma estrutura sem uma entidade administradora central, inibindo qualquer autoridade financeira ou governamental de manipular a sua emissão, o seu valor e sobretudo, o de induzir a inflação com a produção de mais dinheiro. Isso não tem precedentes.
Bem, se o cenário atual conduz para um questionamento acerca da legitimidade das autoridades monetárias, acatar a possibilidade de ruptura desse padrão parece no mínimo razoável. No entanto, esse debate não é novo. O assunto já foi amplamente abordado pelo Prêmio Nobel de 1974, Friedrich Hayek, famoso economista austríaco que em seu livro A Desestatização do Dinheiro, já grifava que as vantagens das moedas competitivas (não estatais) não são apenas no sentido de que retirariam das mãos dos governos o poder de inflacionar a oferta monetária, mas também de que muito fariam para impedir as oscilações desestabilizantes que foram, no correr do último século de “ciclos econômicos”, precipitadas pelo monopólio governamental sobre o dinheiro, e também para tornar mais difícil para o governo aumentar excessivamente seus próprios gastos, já que esses aumentos se constituem num dos problemas mais cruciais da nossa era. Para Hayek, o papel-moeda fiduciário e de curso forçado (estatal) é uma criação nefasta do Estado, que esse dinheiro fictício é o responsável pelos ciclos econômicos, e que o livre mercado sempre escolheria uma commodity (como o ouro, ou poderia ser uma criptomodeda?) para ser a moeda-base de qualquer economia. Isso soa familiar? Os brasileiros sabem bem disso…
Se o Estado não tivesse o poder de emitir dinheiro, como estaria a gestão dos gastos públicos? E como seria a política sem o poder da moeda? E se o padrão de reserva internacional migrasse espontaneamente para uma moeda descentralizada no lugar das estatais? Sobre isso cabe outro pensamento de Hayek: “Fracionar ou descentralizar o poder corresponde, forçosamente, a reduzir a soma absoluta de poder, e o sistema de concorrência é o único capaz de reduzir ao mínimo, pela descentralização, o poder exercido pelo homem sobre o homem.“ — Friedrich August von Hayek
Um bom exemplo para ilustrar essa síntese é a Venezuela. O país é hoje o maior usuário da criptomoeda Dash, alternativa encontrada pela população para se proteger da hiperinflação de mais de 1.000.000% que assola o país. O Dash é amplamente utilizado tanto para pagamentos corriqueiros quanto por meio de ATM’s. e, convergindo com o exposto, um caso bem sucedido de uma moeda competindo com a do estado. Mas se a premissa da moeda estatal é a fidúcia, no caso venezuelano restará a ela apenas a força legal.
Não se pretende aqui introduzir qualquer apologia contra as moedas e nem tampouco aos Estados, mas apenas questionar o que nunca ousamos pensar. Dados macroeconômicos estão piscando em alertas que as vezes não queremos enxergar. Talvez nunca tenhamos presenciado elementos e condições tão reais e alinhadas na direção de rupturas estruturais. A reunião de fatores como os legados da crise de 2008, o quantitative easing, o comportamento dos bancos centrais e o avanço das criptomoedas, merecem a nossa atenção sob pena de não nos prepararmos adequadamente para que possa vir.
Ariano Cavalcanti de Paula
Velocidade das coisas.
Out | 2018 – O mundo está mudando rápido demais. Talvez esse seja o grande consenso no ambiente corporativo atual. E está tão rápido que estamos vivendo a era da ansiedade coletiva. Pesquisadores de diversas universidades europeias e norte-americanas registram que os executivos e empreendedores estão enfrentando enorme dificuldade em lidar com as incertezas de um presente instável e de um futuro incerto. A velocidade das mudanças aniquilou o conforto típico dos cenários previsíveis.
Alguns autores atribuem essa ansiedade à velocidade das coisas e não somente das mudanças, posto que o mundo sempre evoluiu. Ocorre que, numa evolução exponencial, o ritmo aumenta em ciclos de curvas mais íngremes, a exemplo da Lei de Moore que está praticamente quebrada por essa mesma razão. Só para lembrar, a previsão de Moore era que o número de transistores que cabe em um chip deveria dobrar a cada 18 meses, mantendo o mesmo custo, o que de fato ocorreu. Para ilustrar, segundo a Intel, se no início da década de 70 existisse um celular capaz de rodar o sistema operacional iOs, só o processador ocuparia a vaga de um carro.
Noutra vertente, alguns atribuem essa ansiedade à globalização. No entanto, dizer que o mundo está globalizado ficou tão antigo quanto dizer que uma empresa tem um site na internet. O mundo é globalizado desde as mais antigas migrações e colonizações. Basta lembrar que os chineses e etruscos rodaram o planeta antes do século XIV. O que vivemos hoje é o fenômeno da hiper conexão, que conecta os mercados e a sociedade em tempo real. A velocidade da comunicação é o que difere o mundo globalizado do mundo em modo online, estabelecendo um novo patamar para as relações humanas e comerciais.
Não importa a teoria, o fato é que saímos de uma esteira de evolução previsível e linear para outra exponencial e volátil, o que muitos preferem chamar de Mundo V.U.C.A. Pela primeira vez, além da quebra da lei de Moore, o volume e a relevância das mudanças que aconteciam em mais de 100 anos passam a ocorrer no transcurso de uma mesma geração. Em seus livros Sapiens e Homo Deus, Yuval Harari compartilha uma percepção semelhante, propondo que a revolução compreendida pela biotecnologia trará, brevemente, processamentos que ultrapassarão a velocidade do cérebro humano, rompendo grande parte das referências atuais. A inteligência artificial (com o prudente cuidado de não confundir com automação robótica) está prestes a tonar-se escalável, assumindo de fato diversas funções humanas. Pela primeira vez na história escrita veremos crianças que não terão um cardápio de profissões a escolher para o futuro. Não por falta de opções atuais, mas por não saberem quais serão as profissões existentes ao alcançarem a idade ativa.
A revolução da biotecnologia, que compreende o entendimento profundo do comportamento das pessoas (que hoje já é realizado por diversos meios: rede sociais, navegadores web dentre outros) associado às medições biológicas (que já existem em diversos dispositivos de forma oculta) permite a empresas como Google, Apple, Facebook e outras, a nos conhecer melhor que nós mesmos. Lembram-se do ZMOT (Zero Moment of Truth)? Voltando ao Harari, essa revolução caminha para romper a “caixa preta” da individualidade humana, ou seja, o livre arbítrio estará sujeito ao viés dos algoritmos e às influências daqueles que nos conhecem melhor do que nós.
A velocidade das coisas, compreendendo uma escalada do processamento inteligente, da compreensão avançada da complexidade humana e da supressão de atividades laborais, é impulsionada em solo fértil por Peter Diamandis (co-fundador da Singularity University), em sua teoria da abundância, onde insumos anteriormente escassos e, via de regra geradores de riquezas, tornam-se abundantes. Para citar alguns: energia, dinheiro, tempo, recursos e água. Sim, a água! Novas tecnologias de captação de luz solar estão derrubando o custo da produção para quase zero. O excesso de liquidez mundial já criou inúmeras plataformas de créditos P2P ou seja, direto entre tomadores e fornecedores, quebrando o monopólio da banca internacional. Novas nanotecnologias (como a SlingShot) de dessalinização da água do mar estão crescendo e barateando de forma exponencial. Segundo Diamandis, “a escassez é contextual, e a tecnologia é uma força liberadora de recursos”. Para ilustrar, o alumínio foi um elemento mais raro e bem mais caro que o ouro e a prata até que o processo da eletrólise, descoberto por Paul Lois Toussaint Héroult e Charles Martin Hall em 1886, promovesse o barateamento da sua produção e o tornasse um dos metais mais abundantes do planeta. Alguém naquela época poderia prever essa inversão?
Associando a questão da abundância à velocidade das mudanças, Diamandis propõe um gráfico que denomina de Curva 6D, onde o processo de uma inovação cresce exponencialmente em seis etapas: 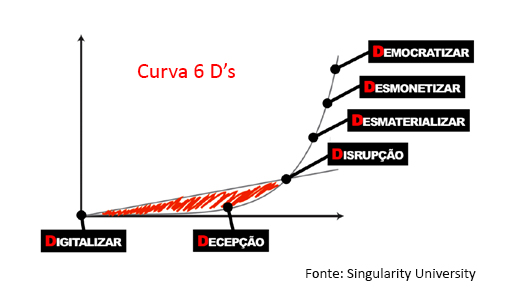
Onde:
1) Digitalização: é o processo de transformação digital, remetendo processos analógicos para digitais como o ocorrido com a fotografia.
2) Decepção: é o período do “mormaço” quando, por sua incipiência, a tecnologia ainda é desacreditada, menosprezada e tem pouca repercussão. A impressão 3D foi assim por muito tempo e hoje vivenciamos algo semelhante com as criptomoedas.
3) Disrupção: Quando a nova tecnologia supera o paradigma anterior em eficácia e custo. Exemplos: fotografia digital, transporte por aplicativos, celulares etc.
4) Desmaterialização: Quando o produto ou solução antiga sucumbe ao produto de uma inovação. O celular é um dos melhores exemplos. Sobrepôs o GPS, a calculadora, o videogame, o rádio, câmera fotográfica e outros.
5) Desmonetização: No início, o produto da inovação tende ser caro mas seu preço vai caindo exponencialmente. As máquinas fotográficas digitais sobrepuseram os filmes, que caíram em desuso e perderam valor. Outros exemplos: celular, computadores, internet.
6) Democratização: é o ponto em que tecnologia torna-se acessível a uma grande massa da população. O smartphone pode ser um grande exemplo, ele integra diversas funções que há pouco tempo eram um luxo restrito a poucos.
A proposta de Diamandis coincide com outras constatações, reafirmando a percepção de que as empresas não conseguem acompanhar a evolução tecnológica, gerando um descompasso relevante em relação ao mercado. Esse GAP de performance resulta numa janela de oportunidades para startups e novos concorrentes. A figura abaixo, resultado de uma pesquisa da Deloitte University, demonstra como a velocidade das mudanças está produzindo um flanco de exposição para grande parte das organizações.
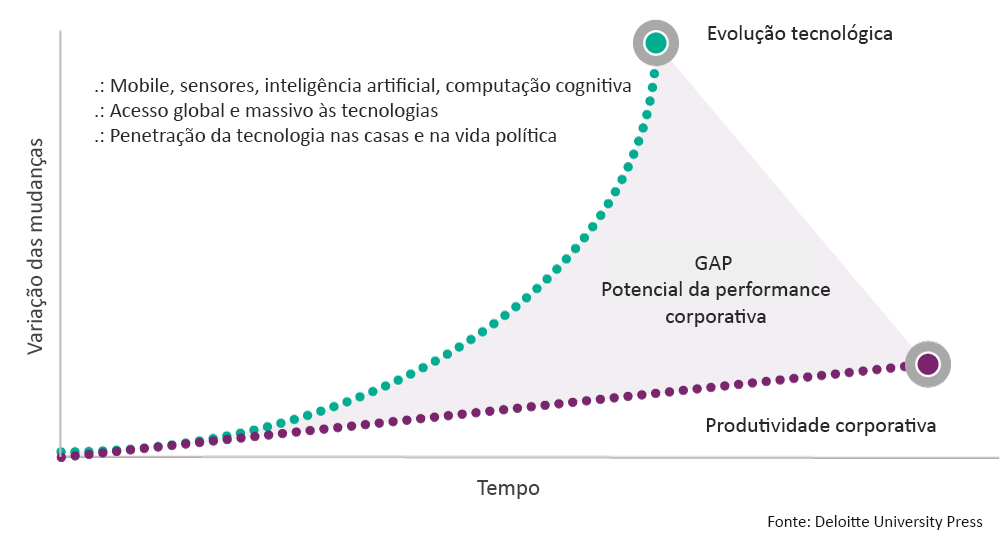
Nesse GAP tecnológico aparecem várias iniciativas focadas na desintermediação de mercados. Embora a maioria não feche a conta, a sedução do argumento da escalabilidade relembra o início dos anos 2.000, quando uma onda de empresas de tecnologia abriram capital, venderam ilusões mas não se concretizaram. Parece que cultuamos uma tendência de viajar aos extremos, celebrando a desintermediação como a palavra de ordem. Seria o fim do “midle man” ou a sua recriação em novas vestes? Seria o mundo totalmente digital a melhor alternativa?
Paradoxalmente, num momento em que o lema “quero usar, não quero possuir” se estabelece como o novo paradigma, o produto conveniência reluz como a grande descoberta do milênio. De olho nesse filão, as economias colaborativas e compartilhadas convergem para esse ponto. As agências de turismo que souberam se adaptar e passaram a oferecer serviços de conveniência relevantes, conseguiram mitigar o forte processo de desintermediação que assolou o setor. Movimento semelhante já ocorre nos mercados financeiro, educacional e imobiliário. Existem empresas que administram imóveis que estão ofertados no Airbnb, justamente porque os proprietários não desejam lidar com os aborrecimentos cotidianos da sua gestão.
Ainda sobre os extremos, a proposta do Figital, resultado da união dos mundos físico e digital, vem constituindo uma estratégia relevante para o enfrentamento da digitalização a qualquer preço. A moderação e o alinhamento com as expectativas reais do consumidor parecem prevalecer mais uma vez. Felizmente.
O fato é que a dificuldade de acompanhar todas as mudanças associada à teoria da escassez contextual, coloca todo negócio indistintamente sob ameaça, exigindo uma vigilância constante. As palavras startup, inovações disruptivas, digitalização e desintermediação de mercados soam como um trovão, amplificando a ansiedade coletiva que permeia o mundo corporativo.
A boa notícia é que nem só de digital e startups vive o mundo, pelo contrário, quem de fato segura a onda da economia mundial são as empresas estabelecidas e lucrativas que conseguem se adaptar aos desafios. Como inovar é caro, os casos de maior sucesso residem naquelas organizações que aproveitam as interconexões para promover a inovação de forma colaborativa, como incubadoras, coworking de startups ou especialmente as integradoras, conectando parceiros estratégicos numa rede de negócios em que todos ganham escala e produtividade.
Ao que parece a velocidade das coisas não deve mudar, pelo contrário. Aos empreendedores caberá o desafio de reunir mais habilidades, sobretudo a sabedoria de lidar com as novas regras, trocando a ansiedade pelo foco em agregar conveniência para os seus clientes. Num mundo em aceleração, as pessoas tenderão a demandar cada vez mais por produtos e serviços que lhes poupem tempo e resultem numa clara percepção de ganho de qualidade de vida.
Ariano Cavalcanti de Paula
Blockchain e o mercado imobiliário. O que temos de concreto.
Ago | 2018 – A tecnologia blockchain vem despertando a atenção de vários mercados e por uma razão muito simples: ela pode ser a grande inovação depois da internet. Mas para acatar ou não essa hipótese é fundamental compreender o conceito e como ela funciona.
Embora diretamente associada às criptomoedas, a blockchain tem um vasto campo de aplicação onde as moedas digitais são apenas um deles. Em tese, a blockchain, ou cadeia de blocos, funciona como um livro-razão público, aberto, compartilhado e distribuído onde as informações registradas são vinculadas e imutáveis, estabelecendo uma relação “trustless” (independente da confiança ou da validação de terceiros), segura e direta entre duas ou mais partes. Ou seja, em muitos casos (mas não em todos) a blockchain permite transações entre pessoas sem a necessidade de intermediários.
Pode parecer um conceito ambicioso mas o Bitcoin, com seus nove anos de existência, mais de 250 mil transações por dia e mais de 30 bilhões de dólares negociados por mês, é uma prova incontestável da robustez e confiabilidade dessa tecnologia. Isso sem contar que ao longo desses anos a blockchain do Bitcoin sofreu inúmeros ataques e tentativas de fraude, mostrando-se, no entanto, resiliente, incorruptível e confiável, consolidando uma reputação da qual muitos duvidavam.
Mas olhar de fora não vale. Entender como ela funciona é fundamental para respeitar a sua imponência. Existem vários sites, artigos e até cursos de pós-graduação sobre o assunto. No entanto, o site https://anders.com/blockchain/ é notável em sua capacidade didática, demonstrando facilmente como criar e minerar um bloco, como funciona o hash, o encadeamento e a vinculação desses blocos. Por meio do seu simulador fica fácil entender como é possível encriptar qualquer conteúdo (um texto, um documento, uma música, um valor ou um imóvel) e como ele fica imutável numa blockchain. A partir dessa compreensão, imaginar o arsenal de aplicações para o mercado imobiliário é uma consequência ululante.
Existem vários projetos e ideias para o mercado imobiliário, mas alguns chamam a atenção pelo consenso em torno das suas promessas:
• Universalização do título de propriedade. Depende de uma longa esteira legal mas pode proporcionar ampla transparência ao mercado, aumentando enormemente a sua liquidez.
• Tokenização dos imóveis transformando-os em ativos líquidos e permitindo o fracionamento da propriedade e a derivação em outros ativos.
• Com a tokenização do imóvel torna-se possível implantar os contratos inteligentes (autoexecutáveis) e ampliar o mercado de recebíveis de aluguéis.
• Crowdfunding (financiamento colaborativo) para incorporações ou refinanciamento de imóveis prontos.
• Tokenização dos imóveis para gameficar o processo de captação de imóveis – projeto em estudo pela Netimóveis.
 São transformações estruturais profundas e por isso encontram fortes barreiras legais e comerciais. No entanto, frear esse avanço parece uma tarefa hercúlea para qualquer governo. Enquanto isso, o Dubai Land Department (DLD) anunciou a adoção da blockchain como banco de dados dos registros de imóveis e suas transações, incluindo os contratos de financiamentos e seus respectivos tributos e taxas. Tudo previsto para rodar até 2020. O projeto, chamado de “Dubai Blockchain Strategy” é conduzido pelo Xeique Hamdan Al Maktoum e faz parte do “Smart Dubai”, assentado sobre três pilares nada modestos:
1. Eficiência governamental: 100 milhões de documentos deixarão de ser impressos e circularão digitalmente pela blockchain economizando 25 milhões de horas no processamento desses documentos;
2. Estímulos à criação industrial: com o ambiente criado pela “Dubai Blockchain Strategy” milhares de empreendedores serão atraídos e estimulados a sediar suas indústrias e empresas, notadamente aquelas dos setores imobiliários, fin-techs, bancos, transportes e turismo.
3. Liderança internacional: o governo de Dubai anuncia que irá abrir sua plataforma blockchain para parceiros globais para aumentar a segurança e a conveniência para viajantes internacionais em Dubai. Com maior mobilidade e segurança, espera-se atrair novos empreendedores e investidores em busca de um mercado promissor e transparente.
Em relação ao mercado imobiliário o projeto prevê ainda que, além dos registros, serão incorporadas também as informações dos inquilinos, incluindo identidade e validade do visto, permitindo a renovação do contrato e o pagamento eletrônico dos aluguéis. Segundo o DLD, todas as transações ocorrerão por meio da rede blockchain, transformando Dubai no primeiro governo a implantar integralmente a tecnologia. O que não fica claro nos materiais oficiais divulgados, é o tipo de blockchain que será utilizada, se pública ou privada e qual a plataforma. Resta aguardar para ver.
 Ideias e promessas não faltam, mas o que temos realmente de concreto? No site da IBREA | International Blockchain Real Estate Association – provavelmente a primeira entidade criada para estudos da blockchain para o mercado imobiliário, fundada em 2013, registram-se importantes trabalhos nessa direção, mesmo assim, dos 30 artigos publicados ainda não há um caso efetivo rodando em escala relevante. A primeira exceção poderá ser atribuída à Brickblock que afirma ter captado mais de um bilhão de dólares para investimentos em imóveis fracionados (quando várias pessoas investem em diferentes frações de um mesmo imóvel) baseado em contratos inteligentes sobre a plataforma do Ethereum. Segundo o seu diretor, os aportes podem ser de US$ 6.00 a US$ 6 milhões, ampliando exponencialmente a liquidez de um imóvel. Noutra ponta, as experiências com cartórios são relatadas na Suécia e em Pelotas no Brasil. No caso sueco, o que há de publicado não informa precisamente como está funcionando nem tampouco como são validados os registros. No caso brasileiro, a experiência de Pelotas é relatada com detalhes no artigo “Registro de transações imobiliárias em Blockchain no Brasil (RCPLAC-01) – Estudo de Caso 1” (Victoria Lemieux – University of British Columbia – Vancouver – Jan 2018). O artigo deixa claro que o caminho para algo concreto ainda requer muita quilometragem.
Essas constatações convergem com o relatório publicado pela Forrester Research (Dez, 2017): “Previsões 2018: Esteja preparado para enfrentar as realidades por trás da blockchain Hype. Os visionários irão perseverar, enquanto aqueles que esperam por soluções rápidas desistirão”. Logo de início o artigo registra uma constatação com a qual muitos já concordam: “Nunca tantas pessoas procuraram tanto por uma  tecnologia compreendida por tão poucos”. De fato, a dificuldade na compreensão correta do potencial e dos desafios desta tecnologia, está induzindo a uma euforia que resulta em muita espuma e poucos resultados.
No âmbito prático, algumas perguntas precisam ser respondidas antes de optar por uma blockchain:
1. Será uma blockchain aberta ou pública (puro sangue) ou fechada, privada ou permissionária?
2. Como serão as validações dos blocos e qual o custo?
3. A tecnologia está madura para a minha aplicação?
4. O resultado irá conferir realmente mais segurança e transparência que uma solução convencional?
5. Faz sentido adotar uma blockchain em ambientes necessariamente controlados?
6. Se for uma blockchain privada, qual interesse moverá os participantes para garantir a integridade da rede?
Em síntese, quando se trata de uma blockchain pública, como no caso da rede Bitcoin, o seu componente game concebe, de forma genial, a vitalidade de uma rede distribuída, garantindo a força e o interesse econômico essenciais para a sua efetividade. Entretanto, quando se pensa em algo privado, mesmo em larga escala como no caso dos cartórios, a análise requer muita prudência. De tudo que se vê, depreende-se que a curva de aprendizado é mais íngreme que o imaginado. No mesmo relatório da Forrester, a pesquisadora conclui: “Regra geral: nunca, nunca vá para uma arquitetura baseada em blocos quando um banco de dados relacional fará o trabalho melhor”, (Martha Bennett, Forrester Research – Dez, 2017). Ou seja, para alguns nichos, as vantagens e a viabilidade da blockchain parecem muito claras, mas não é o que parece ocorrer em grande parte das ideias propagadas. Sem dúvida, a proposta de Dubai poderá estabelecer as razões e ser um marco importante na concretude do tema.
Ariano Cavalcanti de Paula
Brokersite: mais que uma inovação, um encadeamento estratégico.
Jan | 2018 – Em dezembro de 2017 a Netimóveis lançou uma nova plataforma de vendas e locação: o Brokersite. Um produto inédito e absolutamente exclusivo da Netimóveis em todo o Brasil e alinhado com um novo conceito que a rede vem trabalhando, o Figital. Além de personalizar um canal de comunicação digital para os operadores, podendo oferecer a carteira da rede em todo o país vinculados ao seu contato, disponibiliza também uma plataforma completa de ofertas baseada num dos CRM mais consolidados do mercado imobiliário, o SAN | Sistema de atendimento Netimóveis. Ou seja, os corretores e operadores contam uma plataforma digital madura e o apoio e reputação de toda uma rede física espalhada em diversos estados no Brasil.
A iniciativa faz parte de um projeto maior, o Brokerchain, que materializa um conjunto de ações já praticadas no seu cotidiano, a união dos mundos físico e digital, ou Figital. Quando lançou a primeira rede web de imóveis no Brasil, em 1995, a Netimóveis não podia imaginar que a blockchain, a mesma tecnologia que garante o sucesso da rede Bitcoin, adota práticas muito semelhantes aos pilares que construíram o ecossistema que a transformou na maior rede compartilhada de imóveis no Brasil.

Presente em seis estados e no Distrito Federal, a Netimóveis reúne mais de 130 imobiliárias associadas que alcançam o maior nível de compartilhamento de negócios do país, chegando a 73%. Isso significa que de cada 10 negócios, 7 ocorrem por meio de parcerias entre seus associados, utilizando o banco de imóveis compartilhados da rede.
Para alcançar esse sucesso, a Netimóveis desenvolveu mecanismos de auditoria e sistemas que conferiram transparência e consolidaram um ambiente seguro e de confiança, essencial para garantir a adesão de todos aos processos e à filosofia de uma rede descentralizada. Lembrando que os operadores do mercado imobiliário vendem informação, e não o imóvel, compartilhar uma carteira de imóveis sem exclusividade é um desafio hercúleo. No entanto, se há credibilidade e reputação, as coisas acontecem.
Da mesma forma que a blockchain, o ecossistema Netimóveis é aberto e transparente para os participantes. Com isso, consegue propagar a percepção de que é mais vantajoso colaborar com a rede do que o contrário. Com esse princípio, os corretores e operadores da Netimóveis preferem expor as suas informações (de venda, captação ou locação) o mais rápido possível para garantir a sua exclusividade dentro da rede. A rede Figital, descentralizada, confiável e transparente é a responsável por esse engajamento. Mais uma vez a comparação com a rede Bitcoin é inevitável, apesar dela se definir como uma rede distribuída (com ressalvas desse autor). Esse encadeamento de ações vinculadas e coordenadas, a Netimóveis está chamando de Brokerchain, um conjunto de estratégias de venda e captação de imóveis onde o primeiro passo foi o lançamento do Brokersite.
O Brokersite busca envolver os operadores num encadeamento profissional que vai desde a captação do imóvel até o rastreamento completo da jornada do cliente interessado na compra ou locação. Isso permite uma compreensão detalhada da demanda do cliente e uma assertividade maior em sua abordagem e na eficácia do seu atendimento. Nesse sentido, o Brokersite é parte de uma plataforma inteligente onde a base é compreendida por um website com todos os imóveis da rede, com a cara e os contatos do corretor, mas totalmente vinculado às estratégias de SEO e marketing da Netimóveis. Com isso, o Brokersite herda também toda estratégia de SEO, marketing online e reputação do portal netimoveis.com, hoje líder em Minas Gerais e Espírito Santo, segundo o Google Trends.
Com esse conjunto de ações, a Netimóveis espera fortalecer os seus princípios onde a união e o compartilhamento, acolhidos por um ambiente de escala e inteligência, elevam a compreensão dos benefícios da rede. Essa é a missão da Netimóveis.
Ariano Cavalcanti de Paula
Associação internacional promove o uso da blockchain para o mercado imobiliário.
Dez | 2017 – A IBREA, International Blockchain Real Estate Association, associação que promove o estudo e as aplicações da blockchain para o mercado imobiliário, fundada em 2013, vem desempenhando importante papel na compreensão jurídica, educacional e comercial da blockchain para a indústria imobiliária.
Promovendo eventos e intercâmbios, a IBREA já conseguiu reunir especialistas que representam a entidade em mais de 17 países. Seus membros são compostos por profissionais de TI, líderes do mercado imobiliário, CEO de empresas imobiliárias, membros da academia, investidores, startups e desenvolvedores de open source e criptografia.
Na mais recente conferência, ocorrida no mês de outubro em Nova Iorque, o fundador da IBREA, Ragnar Lifthrasir apresentou diversos projetos já em curso e outros em fase de implantação que já utilizam a blockchain. Um dos exemplos de sucesso é o uso da tecnologia para digitalização e validação dos títulos de propriedade, domínio exclusivo dos cartórios no Brasil (com piloto já em curso no cartório de registro de imóveis em Pelotas RS). Outro projeto apresentado foi o velox.re que propõe uma solução verticalizada, desde a digitalização do registro aos dados do proprietário e do imóvel.
As aplicações são inúmeras e debatidas com frequência. O uso de tokens para captação de recursos, os contratos inteligentes para locação e transações imobiliárias (tradicional e compartilhados), o uso de criptomoedas para venda e locação e o fracionamento da propriedade, são os temas mais recorrentes. Mas seja qual for o interesse, o consenso é que há um enorme ganho com a transparência e a segurança nas transações. Existem estudos que apontam uma ligação direta entre a transparência de um mercado imobiliário e o volume de investimentos estrangeiros que consegue atrair. Uma publicação recente da JLL Global Real Estate Transparency Index (GRETI), demonstrou que os 10 mercados mais transparentes do mundo atraíram 75% dos investimentos globais em imóveis comerciais.
Nessa direção, o governo de Dubai anunciou (em outubro de 2017) que até 2020 o registro de todos imóveis será realizado por meio da blockchain. Coordenado pela Emirates Real Estate Solutions (ERES), o projeto contempla todos os dados do imóvel, como o registro das cotas de propriedade, averbações e qualquer outra informação relevante, de forma a garantir mais segurança, transparência e facilidade. A proposta é oferecer um serviço de informações completas para as transações imobiliárias e sem a necessidade de recorrer a uma entidade governamental.
A blockchain oferece uma plataforma aberta, um protocolo universal para aquisição, transmissão, gravação, depósito de títulos, crowdfunding e muito mais. O seu uso pode reduzir os custos, eliminar a fraude, acelerar as transações, aumentar a privacidade financeira, internacionalizar os mercados e transformar o imóvel num ativo líquido. São vastas as possibilidades e como membro da IBREA e representante da entidade em Minas | Brasil, a Netimóveis busca reunir outros profissionais e empresas que desejam contribuir para o estudo e o compartilhamento dessa nova tecnologia.
Ariano Cavalcanti de Paula
Netimóveis Brasil
IBREA | Chapter Chair MG
Blockchain e bitcoin. O que eles tem a ver com o mercado imobiliário.
Out | 2017 – Venho estudando a blockchain do bitcoin há algum tempo e confesso, entendo perfeitamente quando as pessoas dizem que é complicado. Esse desconhecimento tem levado a maioria a tratar o assunto como uma aventura digital, efêmera e insustentável. No entanto, quando se aprofunda no seu entendimento, compreende-se rapidamente que estamos diante da maior revolução digital depois da internet.
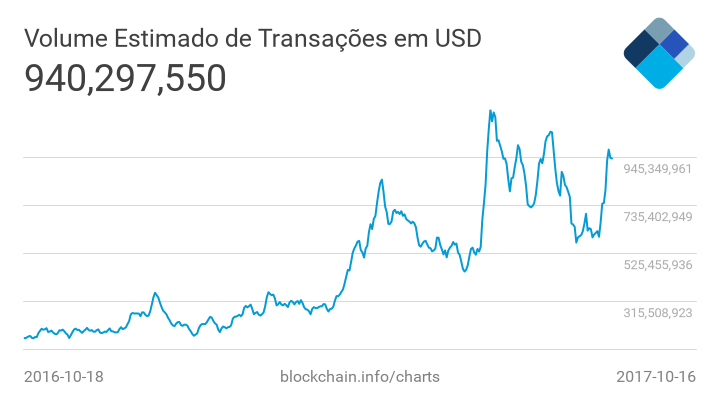
Vamos começar pelo bitcoin. Como ele representa mais de 50% do total negociado mensalmente dentre todas moedas digitais (já existem mais de 1.000), é sem dúvida uma amostra legítima para esse estudo. Atualmente o Brasil negocia mais de 800 milhões de reais em bitcoins por mês, o que já é maior que mercado de ouro futuro na BM&F. No mundo, o volume mensal passa dos 28 bilhões de dólares. Pode não ser muito, diante do volume global de transações convencionais, mas está longe de ser algo irrelevante. Hoje existem várias exchanges (sites de câmbio de bitcoin e outras altcoins) e diversos mecanismos de pagamentos com essas moedas. É possível inclusive trocar bitcoins por um cartão pre-pago em dólar, euro e outras moedas no exterior. No Brasil e no mundo existem incontáveis estabelecimentos que aceitam as criptomoedas. Estamos falando de uma realidade incontestável.
Mas o que é o bitcoin? Foi essa pergunta que me moveu em sua direção. Acolhendo as mais diversas definições encontradas pela internet afora e pelos poucos livros sobre o assunto, consegui sintetizar a seguinte proposta de conceito:
Bitcoin é um conjunto de protocolos e algoritmos abertos e de livre acesso que, por meio da sua blockchain, estabelece uma rede global e descentralizada de notarização de transações. Esse processo ocorre de forma transparente, contínua e auto auditável, estabelecendo um consenso de que colaborar é mais lucrativo que trapacear.
Noutras palavras, trata-se de um software aberto, que qualquer um pode baixar, usar e conferir, que utiliza o princípio dos dígitos verificadores (hash) semelhante ao que é feito para os nossos CPF’s. No entanto, em vez de usar dois dígitos no DV (dígito verificador) a blockchain do bitcoin utiliza até 77 dígitos, alcançando uma margem de erro próxima de zero. Isso tornou possível estabelecer uma chave única, sem repetições que, encadeadas, podem estabelecer uma sequência inviolável de informações. Cada novo código calculado torna-se um bloco que sempre referencia o número do bloco anterior, até chegar ao bloco gênese. A essa sequência de blocos únicos e invioláveis da-se o nome de blockchain. Ocorre que para calcular esses códigos, o consumo de processamento de dados e energia elétrica é colossal. Por isso, tal qual o ouro, o bitcoin é um produto raro e escasso, requerendo enorme esforço para encontrá-lo. Daí surgiu a expressão “minerar” os bitcoins, onde os mineradores são recompensados pelos códigos válidos encontrados. Motivados pelo ganho, o interesse dos mineradores se encarregou de alastrar os nós da rede, garantindo segurança, legitimidade e credibilidade que resultaram nos volumes atualmente negociados.
Essa rede descentralizada, criada pelo crescimento dos nós de processamento, é capaz de auditar, de forma transparente (posto que todos podem assisitir), todas as transações, constituindo um livro caixa aberto e reconhecido pela sua capacidade de notarização das transações em curso. O ponto máximo do conceito está no mérito de consolidar o consenso de que é muito melhor minerar e auditar do que trapacear. Ou seja, a energia despendida para o bem da rede é mais lucrativa que jogar contra.
Mas a despeito de todo sucesso da rede Bitcoin, talvez o que mais interessa é a tecnologia da blockchain. Cabe lembrar que tudo que conhecemos pode ser representado em números. Isso significa que podemos encontrar códigos digitais (hash ou identidades digitais) de tudo: músicas, imagens, voz, documentos, imóveis… Ou seja, é possível construir uma blockchain para proteger os direitos autorais de uma música, uma obra de arte ou para transformar o imóvel num ativo líquido, conferindo-lhe maior liquidez decorrente da informação absoluta. Inúmeros estudos já estão em curso nesse momento.
Outras aplicações importantes estão ocorrendo, como em contratos, registros de imóveis, de automóveis etc. Entretanto, nem tudo é maravilhoso no mundo das blockchains e das criptomoedas. A lista de contestações ao bitcoin é interminável. Desde a descrença na segurança da rede e da imutabilidade dos protocolos, à legitimidade do sistema. Acatando que o futuro será o único senhor dessa razão, resta-nos respeitar a inequívoca aplicabilidade que as blockchains terão em nossas vidas. Ademais, cabe considerar outros questionamentos igualmente relevantes:
• Risco de surgimento de cópias das moedas existentes | altcoins
• Risco de desinteresse da rede após o fim das minerações
• Uso da moeda para lavagem de dinheiro, terrorismo e outros crimes
• Risco da guarda da moeda (senha)
• Imaturidade do sistema
• Assédio dos governos na tentativa de regulamentar esses mercados
De qualquer maneira, a revolução proposta por essa tecnologia é presente e incontestável. A internet promoveu o meio para fluir diversas inovações latentes, agora resta-nos descobrir como tirar o melhor proveito delas.
Ariano Cavalcanti de Paula
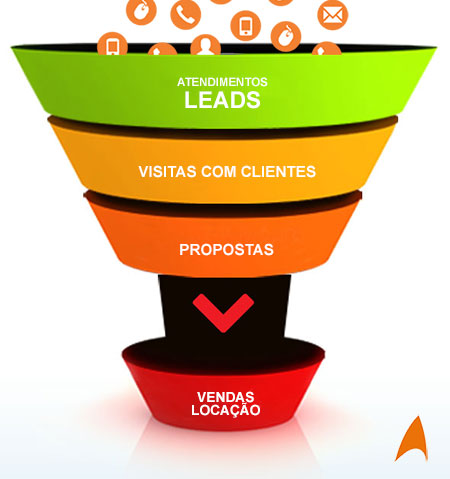
Funil de vendas Netimóveis. Entenda como funciona.
Ago | 2017 – O funil de vendas é um recurso largamente utilizado por diversos mercados para planejar e monitorar as etapas de vendas. Por meio dessa ferramenta é possível detectar gaps e gatilhos que permitem aprimorar os processos e ampliar as taxas de sucesso das vendas ou locações.
Compreender a jornada de compra ou locação do cliente é, portanto, essencial para estabelecer as estratégias corretas de conversão. Conhecer a sua trajetória bem como qualificar adequadamente os clientes (Leads), pode garantir que os esforços e investimentos empreendidos estão na direção correta. Entretanto, o mercado imobiliário está classificado, conforme assentado na vasta doutrina do marketing, como processo de decisão de compra complexo, envolvendo etapas e ciclos bem distintos de outros segmentos.
Nesse sentido, não parece razoável adotar a mesma metodologia de análise de um processo de decisão simples, como no caso da compra de um livro ou de um calçado. O ponto determinante nesse caso é o tempo. Enquanto num processo de decisão simples a jornada é curta, em geral menor que trinta dias, num processo complexo, como o do mercado imobiliário, o ciclo é bem maior. Dessa forma, quando adota-se o mesmo critério para o funil, os resultados poderão ficar comprometidos. Ou seja, a maioria dos funis propagados, consideram um ciclo de trinta dias entre a formação do lead e a sua conversão final em venda.
A Netimóveis adota essa metodologia há muitos anos, precisamente desde a versão 2010 do SAN | Sistema de atendimento Netimóveis. No entanto, para reportar de forma mais fiel ao conceito, vinha adotando uma nomenclatura distinta: “Estatísticas de conversão Netimóveis” onde são exibidos os números totais, média e o comparativo da empresa com a média das demais associadas da rede:
• Total de atendimentos realizados – leads
• Total de visitas com clientes
• Total de propostas
• Vendas e locações realizadas
O entendimento, a interpretação e as estratégias sugeridas para cada um dos indicadores são tratados em treinamentos promovidos pela Unicon | Universidade do conhecimento Netimóveis, agora acolhendo a denominação de funil. Para adequar-se de forma crível às demandas do mercado sem perder a referência correta do conceito, a Netimóveis optou por aprimorar a sua ferramenta adotando dois tipos de funil:
1. Funil de conversões absolutas de vendas/locações
2. Funil da jornada real do cliente
O primeiro funil considera a fluxo absoluto do mês, ou seja, todos os leads, visitas, propostas e negócios fechados dentro do mês (independente do negócio fechado ser oriundo de um cliente impactado meses atrás). O segundo funil contempla a jornada real do cliente, computando os leads que originalmente produziram a venda/locação daquele mês. No primeiro funil poderão ocorrer algumas distorções como apresentar um número de visitas maior que o de leads, posto que podem se referir a atendimentos anteriores. O mesmo poderá ocorrer com as vendas.
No segundo funil as vendas e locações realizadas são oriundas das visitas e leads exibidos, ou seja, é o fluxo real.
Como existe um histórico estatístico relevante de dados absolutos, mesmo não exprimindo o ciclo real, parece razoável seguir monitorando as conversões absolutas. Sem dúvida, uma importante referência.
Por essas razões, a Netimóveis passa a exibir os dois tipos de funil, permitindo uma visão mais ampla e correta da jornada dos seus clientes. Isso sem falar que os funis estão diretamente conectados com o MOL | Marketing online Netimóveis, tornando-se uma ferramenta indispensável para aferir e ajustar as estratégias adotadas.
Ariano Cavalcanti de Paula
Vagas de garagem. Estamos no rumo certo?
Jul | 2017 – Assim como hoje criticamos os edifícios antigos que não previam a imensa demanda por vagas de garagem, poderemos daqui a alguns anos criticar os excessos cometidos nas últimas décadas. Como assim? Todos sabemos o valor que uma vaga representa para um imóvel, seja ele comercial ou residencial. Atualmente não é raro alguns apartamentos com seis ou até dez vagas. Sem dúvida, um enorme diferencial na era do glamour do automóvel.
Essa provocação não pretende questionar o mercado, sempre soberano, nem tampouco concordar com as propostas de redução de vagas constantes de alguns planos diretores municipais. A proposta é refletir por quanto tempo a cultura de possuir vários carros vai perdurar.
Na era da economia compartilhada, onde o lema é “quero usar, não quero possuir” já não são raras as pessoas que estão abrindo mão dos seus veículos próprios. Nos países altamente desenvolvidos da Europa e no Japão, a compra de um carro deixou de protagonizar o desejo dos jovens. Qual é o recado?
Sem dúvida, transformações profundas estão em curso, inclusive no Brasil. A indústria automobilística está diante de um enorme desafio. Além da queda nas vendas, das mudanças no comportamento dos seus consumidores, terá que se adequar às questões ambientais e da mobilidade, implicando no fim dos motores a explosão e no tamanho e automação dos veículos atuais. O que isso tem a ver com o mercado imobiliário?
A questão é que estamos construindo prédios com 3 ou mais andares de vagas cobertas. Em alguns empreendimentos encontramos verdadeiros parques de estacionamento. O que fazer com essas áreas se uma dia ficarem ociosas? Talvez o caminho não seja limitar as vagas, como pretendem as conferências urbanas, mas de projetá-las de forma que possam acomodar outra utilização no futuro. Com as configurações atuais, pé direito de 2,5 metros e baixas condições de habitabilidade, restarão apenas como um grande peso na taxa de condomínio.
Assim como nos edifícios autossustentáveis, merecidamente valorizados, precisamos rever os projetos das nossas garagens.
Ariano Cavalcanti de Paula
Redes imobiliárias. Um caminho para a inovação.
Maio | 2017 – Num momento em que as startups ocupam o centro das atenções, cabe uma pausa para analisar uma inovação que vem mexendo com o mercado há muitos anos: as redes organizacionais. Para quem não conhece, saiba que não são mais novidade e que há décadas vêm produzindo resultados relevantes, independente do segmento de mercado.
O conceito não é novo, mas ainda restam muitas confusões acerca do tema. Navegando pelas discussões acadêmicas, é importante compreender, em primeiro plano, a diferença entre rede organizacional e aliança estratégica.
Nesse sentido, entende-se que as diferenças entre redes e outros tipos de alianças ou associações residem fundamentalmente no fato das primeiras reunirem um conjunto de características que lhes confere uma dimensão estratégica singular. Pode-se dizer: (1) uma rede resulta de um conjunto coerente de decisões; (2) é um meio para desenvolver uma vantagem competitiva sustentável; (3) tem um impacto organizacional de longo prazo; (4) é um meio para responder às oportunidades e ameaças externas; (5) é baseada em recursos organizacionais que mostram forças e fraquezas; (6) afeta decisões operacionais; (7) envolve todos os níveis hierárquicos da organização; (8) é influenciada pelo seu contexto cultural e político; (9) envolve, direta ou indiretamente, todas as atividades da organização e (10) apresenta notável integração e compartilhamento de informação entre seus atores.
São atributos notáveis e que envolvem ganhos e custos igualmente importantes. Se por um lado o modelo proporciona benefícios, sobretudo no âmbito da tecnologia, práticas comerciais e crescimento dos negócios, noutra face a mudança organizacional e a construção de um ambiente de confiança, constituem mudanças profundas no dia a dia das empresas.
Sem dúvida é uma ruptura do modelo tradicional em direção ao sistema colaborativo e compartilhado, sempre em busca de vantagens competitivas. Em seu livro, Nem mercado nem hierarquia: redes organizacionais, POWELL,W (1990), alertou, antes do surgimento da WEB, sobre a existência de uma nova forma de organização econômica, as redes entre empresas, admitindo inclusive a emersão de uma nova forma de organização social. Confere com o momento em que vivemos?
Por outro autor, “os recursos que as empresas podem adquirir ao participarem de redes estratégicas bem estruturadas as capacitam a obter retornos superiores em uma multiplicidade de ambientes, formando um valioso capital social. Estes recursos assumem várias formas como, por exemplo, vantagens informacionais. Estas emergem conforme as redes sociais moldam o fluxo de informação, dando margem ao surgimento de novas oportunidades de negócios, à medida que a confiança entre os agentes passe a caracterizar seus relacionamentos” (TROCCOLI; MACEDO-SOARES, 2001).
As vantagens informacionais não resumem apenas ao know how, mas ao acesso à tecnologia por meio de ganho de escala, uma das principais vantagens das redes. Isso tem se comprovado por meio dos resultados apresentados por algumas redes, como é o caso da Netimóveis. Pioneira no Brasil, operando desde outubro de 1995, a Netimóveis vem demonstrando notável capacidade de entrega, razão pela qual retém os seus membros há mais de duas décadas. A demanda por instrumentos de diferenciação, proteção e competitividade, tem como contrapartida, o acesso a tecnologias e conhecimentos que, isoladamente, seriam muito mais caros e penosos.
Não faltam exemplos de sucesso como o da Netimóveis, presente em diversos estados no Brasil. Hoje é possível encontrar redes organizacionais em quase todos os segmentos, comprovando que os resultados compensam os esforços. A competição extrema e a consequente compressão dos lucros, estão movendo as organizações compulsoriamente em direção do compartilhamento, sob pena de sucumbirem. Em seu livro, A Sociedade em Rede, CASTELLS (2005) registra que a habilidade das sociedades dominarem a tecnologia, sobretudo aquelas que atuam estrategicamente em processos de mudanças históricas, podem determinar a capacidade de transformação das sociedades, traçando o seu destino conforme a direção à qual orientam o seu potencial tecnológico. Isso envolve grande capacidade de pesquisa, desenvolvimento e sobretudo, fôlego financeiro.
Nessa mesma esteira, as novas tecnologias da informação estão integrando o mundo em redes globais de instrumentalidade, que buscam transformar informação em conhecimento e, no passo seguinte e imediato, em vantagens competitivas que rompem ou alteram o fluxo atual dos processos. Isso reitera a necessidade constante de atualização para enfrentar as inovações que podem ameaçar os mercados. A operação em rede tem se mostrado eficaz nessa busca constante pela inovação, preservação e aprimoramento dos negócios, realidade bem conhecida das empresas que optaram por esse formato organizacional.
Ariano Cavalcanti de Paula
Ações, imóveis ou renda fixa? Onde devo investir?
Jan | 2017 – Enquanto se pode surfar nas ondas da maior taxa de juros reais do mundo, decidir onde investir é relativamente fácil. Várias opções, como o tesouro direto, garantem ganhos extraordinários acima da inflação. Hoje, com a tendência da queda da Selic, os títulos pré-fixados ganharam destaque para aqueles que apostam num cenário mais estável à frente. Mas o dilema não se resume ao tipo de título a se investir. Quando se pensa em estratégia patrimonial, pensar no futuro mais distante é fundamental. Para isso é importante diversificar e escolher as opções que geralmente oferecem os melhores resultados no longo prazo.
Ainda estamos praticando a maior taxa real de juros do mundo, 6,98% a.a. (descontadas as projeções médias de inflação futura) veja o gráfico.
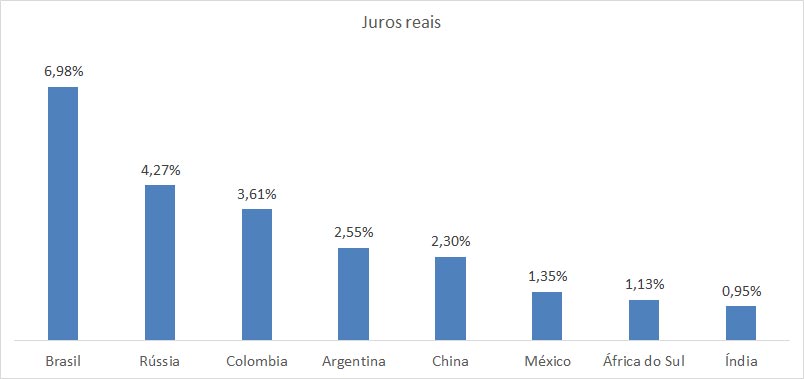
Fonte: Banco Central do Brasil | Sicoob Secovicred MG
Com uma oferta dessa, tenderíamos a pensar somente em renda fixa. No entanto, essa foi a realidade do Brasil há mais de duas décadas… O que cabe considerar é se a estratégia do passado se repetirá no futuro.
Para isso, veja o retrospecto de alguns investimentos nas últimas duas décadas. Quem investiu no índice Bovespa entre outubro de 1998 e 04 de janeiro de 2017, teve um retorno de 846,47% ou uma taxa efetiva ao mês de 1,02%. Quem optou por investir em algumas estrelas tradicionais da bolsa, conseguiu os seguintes resultados:
| Petrobrás PN – PTR4 | Vale PNA – VALE5 | Itaú PN – ITUB4 |
|
Valor em 14/10/1998: 1.42
Valor em 04/01/2017: 15,53
Período: 6.657 dias
Valorização: 993,66%
Taxa efetiva ao mês: 1,08%
CDI período: 1.118,35%
CDI efetivo ao mês: 1,13%
|
Valor em 14/10/1998: 1.16 Valor em 04/01/2017: 23,70 Período: 6.657 dias Valorização: 1.943,10% Taxa efetiva ao mês: 1,37% CDI período: 1.118,35% CDI efetivo ao mês: 1,13% |
Valor em 14/10/1998: 1.86 Valor em 04/01/2017: 35,00 Período: 6.657 dias Valorização: 1.781,72% Taxa efetiva mês = 1,33% CDI período: 1.118,35% CDI efetivo ao mês: 1,13% |
Fonte: Sicoob Secovicred MG
Já quem investiu em imóveis de maior liquidez e perspectiva de valorização como apartamentos de menor valor e terrenos, tiveram no mesmo período, uma taxa média de 2.300%, o que corresponde a uma taxa efetiva mensal de 1,44%.
Considerando que o CDI rendeu 1.118,35% no período ou 1,13% efetivos ao mês (média do período analisado), apenas algumas ações e sobretudo os imóveis, ganharam das aplicações em renda fixa. Veja o resumo dos resultados para quem investiu R$ 100 em outubro de 1998 em cada uma das modalidades:
| Tipo de investimento | Taxa no período | Valor investido 14/10/1998 |
Resultado 04/01/2017 |
| Aplicações a 100% do CDI | 1.118,35% | R$ 100,00 | R$ 1.218,35 |
| Ibovespa | 846,47% | R$ 100,00 | R$ 946,47 |
| Petrobrás PN | 993,66% | R$ 100,00 | R$ 1.093,66 |
| Vale PNA | 1.943,10% | R$ 100,00 | R$ 2.043,10 |
| Itaú PN | 1.781,72% | R$ 100,00 | R$ 1.881,72 |
| Imóveis(*) | 2.300% | R$ 100,00 | R$ 2.400,00 |
(*) Média nacional para imóveis do tipo apartamentos até R$ 500 mil e terrenos urbanos.
Fonte: Netimóveis Brasil
É claro que, num período tão longo, é prudente ressalvar algumas considerações. Cabe lembrar que tanto as ações quanto os imóveis estão no seu pior momento, acumulando perdas desde 2012. Além disso, não foram considerados os proventos no caso das ações nem tampouco a possibilidade de operações realizadas em períodos de maior rentabilidade. O desempenho dos imóveis, num corte de curto prazo, teria possivelmente invertido a sua posição em relação às demais opções de investimento.
São todos esse pontos que trazem um cenário singular nesse momento. Considerando que a Selic assume uma trajetória de queda (após 4 anos de alta), que o ganho real da renda fixa por sua vez será reduzido e que os investidores migrarão em busca de opções mais rentáveis, o olhar para os mercados deprimidos parece bastante oportuno.
Nesse sentido, buscar diversificar os investimentos em renda variável e imóveis parece uma excelente estratégia patrimonial. Os preços estão convidativos e a cíclica desses mercados aponta claramente para uma nova onda de alta. Cabe grifar que os imóveis, sendo um ativo real, com extraordinário desempenho no longo prazo e com baixíssimo risco, tem todas a chances de liderar a preferencia dos investidores nesse momento.
Ariano Cavalcanti de Paula
Cooperativismo de crédito. Já pensou em ser sócio?
Dez | 2016 – Você já pensou em ser sócio de um banco? Pois é, no cooperativismo de crédito é assim que funciona, você é sócio com direito a voto e participação nos resultados.
Destacando-se com exemplo do conceito contemporâneo de economia colaborativa, o Cooperativismo de Crédito é uma associação de pessoas com objetivos comuns de ajuda mútua por meio da administração de seus recursos financeiros. Numa cooperativa de crédito todos são sócios, inexistindo a figura do cliente.
O objetivo da cooperativa de crédito é oferecer operações de crédito e a prestação de serviços de natureza bancária a seus associados, (sócios) com condições mais favoráveis. Como as cooperativas não têm fins lucrativos, os seus serviços, incluindo o crédito, são mais baratos. Se ainda assim a cooperativa gerar lucro (legalmente denominado de sobras) durante o exercício, essas sobras serão distribuídas entre os sócios (cooperados) na proporção da contribuição de cada um para o resultado.
No Brasil as cooperativas de crédito são equiparadas às instituições financeiras (Lei nº 4.595) e reguladas por legislação própria, a Lei 5.764/71 e a Lei Complementar 130/2009. Para abrir uma cooperativa é necessária a autorização do Banco Central do Brasil.
Segundo o Banco Central, 42% dos cooperados operam exclusivamente com as suas cooperativas, ou seja, são 100% fidelizados, comprovando que o sistema preenche satisfatoriamente as necessidades de serviços bancários.
Atualmente é possível escolher entre mais de 100 bancos atuando no Brasil. Na França e Alemanha o cooperativismo de crédito é o protagonista entre todas as instituições financeiras. No Brasil, as mais de 1.400 cooperativas existentes administram cerca de US$ 16 bilhões de ativos e possui quase 4 milhões de associados. No entanto, a participação de mercado das cooperativas é de apenas 3% do total, indicando um enorme potencial de crescimento.
Num mundo em que o marketing de relacionamento, a economia compartilhada e os produtos de nicho são as palavras de ordem, o cooperativismo sobressai como o único que reúne todos esses atributos. Nesse sentido, as cooperativas de segmentos surgem como a grande alternativa à massificação dos bancos. Um bom exemplo é a Sicoob Imob, a cooperativa do mercado imobiliário, com agências em Belo Horizonte, São Paulo, Rio e Salvador. Com produtos desenhados especialmente para esse mercado, vem conseguindo conquistar a preferência daqueles que buscam serviços mais elaborados e profissionais que entendem as especificidades desse mercado.
Da próxima vez que você pensar em mercado financeiro, considere a possiblidade de ser sócio do seu banco.
Ariano Cavalcanti de Paula
Mercado imobiliário: atenção para os indicadores.
Nov | 2016 – Todos os mercados possuem indicadores importantes, alguns mais confiáveis que outros mas, se soubermos escolher bem, podemos compreender com mais precisão o contexto e prever melhor o futuro. Seguramente esse é o diferencial dos investidores bem sucedidos.
O mercado imobiliário está oferecendo indicadores importantes esse ano. É sabido que as vendas declinaram em todo o país desde o final de 2012. Estamos, portanto há quatro anos numa trajetória de baixa. Só no primeiro semestre deste ano a redução dos negócios totais nas principais capitais do país foram, segundo os Secovis regionais, de 20% (média RJ, MG, SP, ES, DF, BA). No mercado de lançamentos, o volume vem decrescendo à ordem de 30% ao ano, em média, desde 2013. A falta de liquidez levou o mercado a um encolhimento muito extraordinário.
Um movimento tão expressivo tem diversas consequências, quais sejam: a redução acentuada dos lançamentos produziu uma adequação do mercado corrigindo parte da oferta (são praticamente quatro anos absorvendo estoques e remanescentes); houve uma precificação compulsória dos mercados primário e sobretudo do secundário e de aluguéis em decorrência da iliquidez do sistema; o mercado foi nivelado em outro patamar de preços e volume de negociações.
Para os mais atentos, o recado foi percebido rapidamente. No segundo trimestre desse ano, os preços reagiram e devem fechar o exercício com uma valorização média de 6%, bem próximo da inflação estimada para o mesmo período. Com os estoques diminuindo e um viés declarado de baixa da Selic, o cenário acendeu uma luz no meio do túnel.
Com um cenário político notadamente volátil, as previsões ficam prudentemente comedidas. Não fosse isso, já estaríamos testemunhando uma reação exuberante do mercado. Essas percepções são confirmadas também pelo mercado de ações, onde o Ibovespa vem mostrando cotidianamente que está com todos os gatilhos armados.
Nesse sentido, outro indicador muito eloquente e que merece uma especial atenção, é o deságio entre o imóvel novo e o seminovo (com até 6 anos de construção). Num mercado próspero, a diferença entre os mercados primário (imóveis novos) e o mercado secundário de seminovos (imóveis do segundo proprietário com poucos anos de uso) é praticamente zero, pois o mercado apresenta boa liquidez e não faz, portanto tanta distinção entre um e outro. Atualmente o deságio entre essas duas categorias está chegando ao impressionante número de 50%, isso mesmo, metade do valor de um novo. Para ilustrar, em Belo Horizonte é possível encontrar apartamentos de 3 quartos seminovos pela metade do preço de um novo, com a mesma metragem e atributos e localizados na mesma rua. E isso se aplica à maioria das cidades brasileiras.
Para um analista experiente, essa é uma condição que não possui sustentação, ou seja, se para produzir um novo é necessário custar 100% a mais que um seminovo, o mercado secundário terá que realizar um alinhamento de preços. Traduzindo, estamos diante de uma ótima perspectiva de valorização endossado pelos movimentos cíclicos do mercado.
Os indicadores estão lançados. Cabe agora fazer boas escolhas para investir e torcer para que cenário político seja menos hostil que nos últimos anos.
Ariano Cavalcanti de Paula
Inovação disruptiva e o mercado imobiliário.
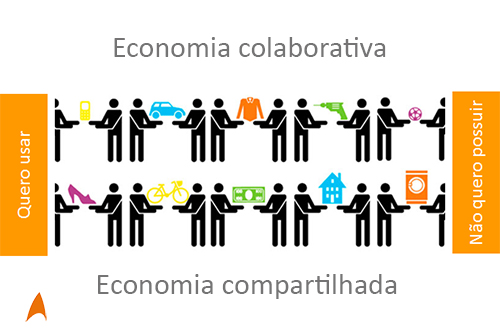
Set | 2016 – Moda é moda e no mundo corporativo não é diferente. A frase do momento é: inovação disruptiva, ou a inovação que pode romper ou revolucionar a maneira de se operar um determinado mercado. Em contrapartida os especialistas da administração sugerem que a economia colaborativa ou economia compartilhada (também na moda) é a solução para enfrentar as turbulências dos novos tempos.
Estamos convivendo com uma sensação de caos e instabilidade. Qualquer mercado está sujeito a ser inovado ou rompido, e exemplos não faltam. Vide o caso dos aplicativos de taxi, o mercado de música, de vídeos e diversos outros produtos que pareciam “blindados” por normas e reservas (legais ou técnicas) muito bem estabelecidas. Isso sem falar no emblemático caso da Kodak que detinha 80% do mercado de filmes fotográficos até sofrer a disrupção promovida pela popularização da máquina digital. Você arriscaria dizer o que vai acontecer com o mercado de automóveis nos próximos cinco anos?
Pois é… Os gestores de hoje terão que reunir muito mais competências que os seus antecessores, sob pena de sucumbirem às inovações que surgem no galope de empreendedores ávidos para se apossarem de uma fatia do seu mercado.
E não tem ninguém imune a isso. Pense no mercado mais forte e blindado do mundo. Sim estamos falando dos bancos. Pois saiba que as inovações também já incomodam este seleto grupo. Não apenas pelas cooperativas de crédito e as fintechs (startups de finanças) que já marcaram território, mas também quando se trata do Bitcoin, a primeira criptomoeda do mundo. Negociando mais que R$ 30 milhões por mês no Brasil (já é maior que o mercado de ouro futuro na BM&F) e US$ 330 bilhões/mês no mundo, sem dúvida pode representar a maior desintermediação financeira da história.
Se até os bancos podem ser afetados, não há dúvida que disromper um mercado com baixas barreiras é bem mais fácil, e o mercado imobiliário certamente está nessa lista. Sites que propõem aproximar compradores e proprietários de forma direta, sem intermediação, outros como Airbnb que já converteram inúmeros imóveis de locação para hospedagem, são alguns dos muitos exemplos.
No mercado de construção as transformações já estão em curso. A impressão em 3D e novos métodos construtivos já tonam possíveis as obras limpas e sem desperdícios. Haverá uma otimização nunca vista de custos. Na china um prédio inteiro de seis andares foi impresso em 3D. Se considerarmos que os carros deixarão de ser o sonho das pessoas, o que iremos fazer com tantos espaços de garagens em nossos prédios? A revolução construtiva está transformando os nossos apartamentos em castelos medievais…
Mas nem tudo está perdido. Pelo contrário. A boa notícia é que todos podemos inovar ou reinventar os nossos próprios negócios, com a vantagem da experiência e a reputação já conquistadas, valores que certamente não serão rompidos. E o mercado imobiliário tem feito isso com muita criatividade.
A economia colaborativa ou compartilhada, citada no inicio desse artigo, pode realmente ser uma boa estratégia. Com o lema “quero usar, não quero possuir” ela reúne expectativas contraditórias, sendo ao mesmo tempo uma ameaça e uma alternativa. Mostrando que a moda é antiga, as redes já comprovaram que a economia compartilhada é uma estratégia eficaz para se diferenciar e sobressair. Os resultados demonstram isso.
Por todas essas razões, se você não está disposto a bancar sozinho todas as inovações que o seu negócio vai demandar, pense em unir forças, compartilhar estruturas e custos para ampliar os seus resultados. Certamente esse será o caminho mais curto e barato para enfrentar os novos desafios.
Ariano Cavalcanti de Paula
Saiba porque alugar o seu imóvel por meio de uma imobiliária é mais seguro e rentável.
Ago | 2016 – Segundo os dados da prefeitura municipal, em Belo Horizonte temos em torno de 114 mil imóveis alugados, sendo que 86% destes contratos estão sob a administração de alguma imobiliária da cidade. Esses números sugerem que entregar a administração do imóvel para profissionais credenciados é mais seguro e, consequentemente, mais lucrativo. Pelo menos é que indica a percepção da maioria.
Razões para isso não faltam. Como os contratos de locação geralmente vigoram por longos prazos, a relação proprietário/inquilino pode mudar ao sabor das variáveis econômicas, políticas e até pessoais, posto que o proprietário ficará exposto à relação direta com o seu locatário. Se essa relação não for juridicamente bem construída, por meio de contratos e vistorias adequadamente estruturados, ao seu final, a locação poderá resultar em grandes prejuízos e muitos desgastes para as duas partes.
Ao pesquisar no Tribunal de Justiça de Minas Gerais, http://www.tjmg.jus.br/ é possível constatar que grande parte das discussões judiciais decorrem de contratos tecnicamente falhos que não asseguram o cumprimento do que foi combinado no início da locação. Para isso existem os profissionais. As administradoras de imóveis com boa reputação podem garantir uma locação tranquila e duradoura, o que poderá evitar transtornos recorrentes. Além disso, o código civil brasileiro imputa aos administradores de bens imóveis diversas responsabilidades com o intuito de garantir aos proprietários e inquilinos uma relação harmoniosa e segura.
Mas uma relação locatícia não se resume a um contrato bem feito. Todo o processo de avaliação, entrevistas, seleção, análise cadastral e contratação das garantias, fazem parte do cotidiano de um bom administrador. É um conjunto de ações e procedimentos que irão garantir o sucesso do negócio. Além disso, ao longo da locação, imprevistos diversos podem ocorrer, exigindo experiência e diligencia do administrador para resolve-los com segurança e rapidez.
Por tudo isso, se voce pensa em colocar o seu imóvel para alugar, selecione uma imobiliária experiente e com comprovada reputacao para garantir que o seu investimento lhe retorne tranquilidade, segurança e a melhor rentabilidade.
Ariano Cavalcanti de Paula
Exclusividade. A maneira mais rápida e segura para vender ou alugar o seu imóvel.
Jul | 2016 – Existe uma crença em nosso mercado em que entregar o imóvel para diversas imobiliárias pode acelerar o processo de venda ou locação de um imóvel. Ocorre que os fatos não comprovam isso. Estudos utilizando a carteira de mais de 40 mil imóveis ofertados pela Netimóveis nos últimos três anos, mostram que os imóveis exclusivos e a preço de mercado conseguem em média 40% a mais de velocidade de venda e 65% a mais na locação.
Razões para isso não faltam. O que muitos proprietários desconhecem é que, quando concedem mandatos com exclusividade para venda ou locação, estão contratando condições absolutamente diferenciadas. Na Rede Netimóveis, por exemplo, os imóveis exclusivos possuem diversos privilégios:
- O imóvel é melhor classificado e com isso figura nos primeiros lugares das listas de pesquisas do portal
- Pagam comissões melhores para os corretores
- Recebem mais investimentos para a sua divulgação
- Podem ser vendidos ou alugados por qualquer associada da rede no Brasil
- O proprietário não paga nada a mais por isso
Mas não é só isso. Existem questões legais que envolvem uma autorização de venda ou locação. Com o objetivo de proteger o proprietário o COFECI (Conselho Federal dos Corretores de Imóveis) publicou a Resolução n.º 458/95 que determina no seu art. 1o: “Somente poderá anunciar publicamente o Corretor de Imóveis, pessoa física ou jurídica, que tiver com exclusividade, contrato escrito de intermediação imobiliária”. Não foi à toa que o conselho federal disciplinou a questão. Não são poucas as ocorrências de graves problemas envolvendo imóveis sem exclusividade, sobretudo na locação.
Se a realidade comprova que os proprietários que optam pela exclusividade conseguem resultados mais efetivos e seguros, a questão, como em qualquer mercado, está em saber escolher. A alternativa de contratar uma imobiliária que trabalha em rede pode ser uma ótima decisão. Nesse caso, a exclusividade consignada à imobiliária captadora poderá ser compartilhada com as demais da mesma rede, neutralizando a sensação de estar confinado a apenas uma opção. Sem pagar nada a mais por isso, o proprietário estará multiplicando as suas chances de sucesso.
Ariano Cavalcanti de Paula
Investir em imóveis no exterior pode ser uma boa alternativa patrimonial.
Jul | 2016 – Muitas pessoas acham que investir em imóveis em outros países é algo muito complexo e um privilégio reservado para grandes investidores. Mito ou verdade? Bem, considerando que o investimento imobiliário requer muitos cuidados, independente do valor ou da sua localização, eu diria que o receio de investir em outros países é mais uma questão de desconhecimento. Mas atenção: não estou falando de imóveis em Miami ou Orlando, os preferidos dos brasileiros. Refiro-me aos imóveis para renda, com perspectivas reais de retorno e valorização.
Em 2014 a GPO | Gestão e Planejamento Patrimonial, realizou uma pesquisa sobre oportunidades de investimentos no exterior, notadamente nos Estados Unidos onde, presumidamente, temos um mercado organizado, seguro e em plena fase de recuperação da crise dos subprimes de 2008. Em determinados mercados norte-americanos a recuperação da última crise ainda está no inicio da sua curva, oferecendo oportunidades realmente singulares. Um bom exemplo é a cidade de Atlanta, um dos centros econômicos mais importantes do EUA, sendo que a sua economia figura em 15ª lugar entre as cidades do mundo. Com uma classe média em franco crescimento, o mercado de locação para essas famílias (renda acima de US$ 50 mil/ano) vem apresentando taxas extraordinárias, mesmo para padrões brasileiros.
Para comprovar, fomos conhecer in loco esse mercado. A capital da Georgia fica atrás apenas de Nova York e Houston em número de empresas da Fortune 500 sendo que 75% das empresas Fortune 1.000 estão presentes em seu território. Não é à toa que o seu aeroporto é o mais movimentado do mundo e é considerada uma das capitais mais promissoras dos Estados Unidos.
É esse cenário que tem atraído a atenção de investidores de todas as partes do mundo. Para conhecer as oportunidades, fomos visitar mais de 25 imóveis à venda (vazios e alugados) com perfil para compor o que os nossos parceiros norte-americanos chamam de “comprar fluxo de caixa”. Focados em imóveis de baixo valor (entre US$ 130,000 a US$ 180,000) voltados para classe média baixa (com alta liquidez), conseguimos encontrar imóveis já alugados, entregando uma taxa de 7,10% ao ano, já descontadas todas as despesas (taxa de administração 10%; provisão para vacância 3%; provisão para manutenções 3%; associação do bairro, impostos anuais, etc). Para uma diversificação em dólar, é uma operação muito atraente, sobretudo ao considerar a perspectiva de valorização do imóvel e o cenário do câmbio no longo prazo. Mas as vantagens não param por aí. O tratamento tributário dos aluguéis nos EUA é bem diferente (os rendimentos da locação imobiliária são tributados pelo lucro e não pela receita), acatando a depreciação (contábil) dos imóveis como despesa, o que reduz significativamente o imposto apurado.
Mas se todas estas vantagens não superam o seu receio de investir num território desconhecido, você está absolutamente correto. Para transitar em outros mercados é fundamental conhecer os caminhos seguros. É importante dominar a legislação local e as suas implicações fiscais com o domicilio do investidor, posto que o Brasil não possui acordo de dupla tributação com os EUA. Para pavimentar esse caminho, recomendamos a abertura de uma empresa patrimonial que possa recepcionar os rendimentos bem como criar uma estratégia mais segura em caso de sucessão. Cabe lembrar que estas operações são totalmente amparadas pela legislação brasileira. Para compreender todo o processo e cortar caminhos, a GPO | Gestão e Planejamento Patrimonial oferece assessoria completa para a abertura de empresas, contas em bancos e toda a contabilidade para assegurar um investimento seguro, legal e próspero.
Se você pretende diversificar os seus investimentos, considere essa opção. Em breve falaremos também das boas oportunidades que surgem em Portugal, o mais novo concorrente dos EUA.
Ariano Cavalcanti de Paula
Cuidar da nossa língua é um bom começo para mudar o Brasil.
Jul | 2016 – A nossa adoração pelo estrangeiro é tão desmedida que beira o insano ou, como disse o conhecido professor de português Pasquale Cipro Neto, o “Excesso de estrangeirismos reflete subdesenvolvimento” e completa: “A interpretação de palavras, de uma língua para outra, é um processo inevitável, incontrolável e inofensivo, desde que não se chegue ao idiotismo, à imbecilidade, à manifestação explícita de subdesenvolvimento cultural, de colonialismo.”
É fato. No mercado imobiliário a submissão é tão ou mais explícita que em outros segmentos como o financeiro e o de TI. Qual seria a razão para utilizar a expressão home theatre? É chique? Não poderíamos dizer sala de tv ou sala de cinema? Mas o pior não é o nome. O trágico é que poucos (muito poucos) corretores e incorporadores conseguem pronunciar corretamente o termo. E os exemplos não param por aí. Os empreendedores brasileiros adoram “enfeitar” os seus produtos com nomes difíceis como, Ed. Maison La Frontière, Sur La Cité, Pinot Noir, Attualitá, Choice, South Miami e por aí vai.
Essa desvalorização da nossa língua está diretamente ligada aos valores que estabelecemos para o nosso país. Temos uma cultura rica e exuberante. A nossa música, a nossa arte, o nosso esporte e vários outros valores são reconhecidos mundialmente. Mas por que somos tão pouco orgulhosos de ser brasileiros? Será que o ranço colonial não saiu da nossa alma? Temos problema de autoestima?
A transformação de um país começa pela mudança das posturas individuais, pela conscientização de quem somos e do que somos capazes. Alguma vez você já pensou por que chamamos os estadunidenses de americanos? Por que renunciamos até mesmo à nossa continentalidade? Tudo isso pode parecer um pieguismo mas são das atitudes (pequenas ou não) que nascem as grandes revoluções.
Se desejamos mudar o Brasil para melhor, precisamos, antes de mais nada, compreender o que falamos e o que queremos. Sou um brasileiro convicto de que podemos ser tão bons quanto os norte-americanos, os europeus ou qualquer outro. Basta querer.
Ariano Cavalcanti de Paula
Consórcio imobiliário é um bom negócio?
Mai | 2016 – Sempre entendi o consórcio como uma opção de poupança administrada, sendo uma alternativa para quem não possui o recurso à vista para aquisição de um determinado bem. De fato é verdade, sobretudo para quem não tem uma reserva para entrada de um financiamento tradicional. O que as vezes não é observada é a competitividade da sua taxa. Em tempos de Selic a 14,25% ao ano, (que por si já equivale a uma taxa efetiva ao mês de 1,12%) a taxa efetiva do consórcio, apurada ao final do seu período, pode ser muito interessante. É por essa razão que o consórcio imobiliário nunca vendeu tanto como agora.
Nesse ponto cabe lembrar que a taxa de administração dos consórcios incide sobre o período total do seu grupo, ou seja, uma taxa de administração de 14% para um consórcio de 180 meses, será de 0,08 % ao mês. Claro que trata-se de uma taxa nominal rasa, sem os acréscimos de seguros, atualizações de valores, lances etc. Considerando os demais custos, a taxa efetiva ao mês pode variar entre 1,10 e 1,25% ao mês, o que torna essa opção muito competitiva em relação até mesmo ao financiamento imobiliário tradicional. Se compararmos com outras modalidades de financiamentos, o consórcio vai ganhar com larga diferença.
Numa outra modalidade, o consórcio pode também ser uma boa opção para levantamento de capital de giro. Numa operação estruturada, é possível comprar um consórcio para adquirir um bem de uma pessoa (física ou jurídica) do mesmo grupo ou família, realizando um “refinanciamento” a custos muito menores que os praticados pelos bancos, que hoje variam entre 1,80% a 2,505 ao mês contra 1,25% do consórcio.
Para quem entende que essa pode ser uma alternativa que encaixa no seu perfil, cabe alertar para os cuidados de sempre: buscar a orientação de quem entende; escolher uma consórcio com boa reputação; pesquisar sobre o grupo cuja cota pretende adquirir, verificar a média dos lances e adimplência dos seus membros. No mais, é torcer para ser sorteado logo no início.
Ariano Cavalcanti de Paula

Aluguel residencial esboça reação.
Jun | 2016 – De acordo com os indicadores apurados pela Netimóveis Brasil, os preços dos aluguéis residenciais parecem indicar um novo movimento. Desde o início de 2016 os preços interromperam a sua trajetória de queda e já apresentam alguns casos de reajustes positivos. Na média os preços ainda perdem da inflação, como demostra a apuração da Fundação IPEAD, segundo a qual os preços dos aluguéis em Belo Horizonte apresentaram uma elevação média de 0,02% contra uma inflação de 0,58%. Já na apuração da Netimóveis, os aluguéis residenciais apresentaram um ajuste positivo médio de 0,45% em abril, muito próximo da inflação no período.
No trimestre, os ajustes continuam perdendo da inflação, mas tanto os dados apurados pela Fundação IPEAD quando da Netimóveis apontam para uma reversão. Os contratos vencidos neste primeiro trimestre foram, em sua grande maioria, reajustados pelo índice contratual. No caso dos contratos reajustados pelo IGPM (absoluta maioria dos contratos vigentes) com vencimento em junho, serão reajustados em 11,09%, índice acumulado dos 12 meses anteriores. Isso pode indicar que teremos um cenário de alinhamento com a inflação, tendendo claramente para uma nova recuperação.
Já no caso dos aluguéis comerciais, os preços continuam deprimidos. Embora o mercado já tenha precificado a crise, incorporando descontos expressivos em relação aos preços praticados até o final de 2014, a oferta continua barrando novos aumentos. No entanto, cabe observar que esse mercado sempre reage em seguida ao residencial. Considerando a previsão de queda da inflação pelo Banco Central (já detectada) e consequente redução da Selic (prevista em pelo menos 1 ponto percentual em 2016), poderemos testemunhar uma reação desse mercado ainda no segundo semestre deste ano.
Ariano Cavalcanti de Paula
